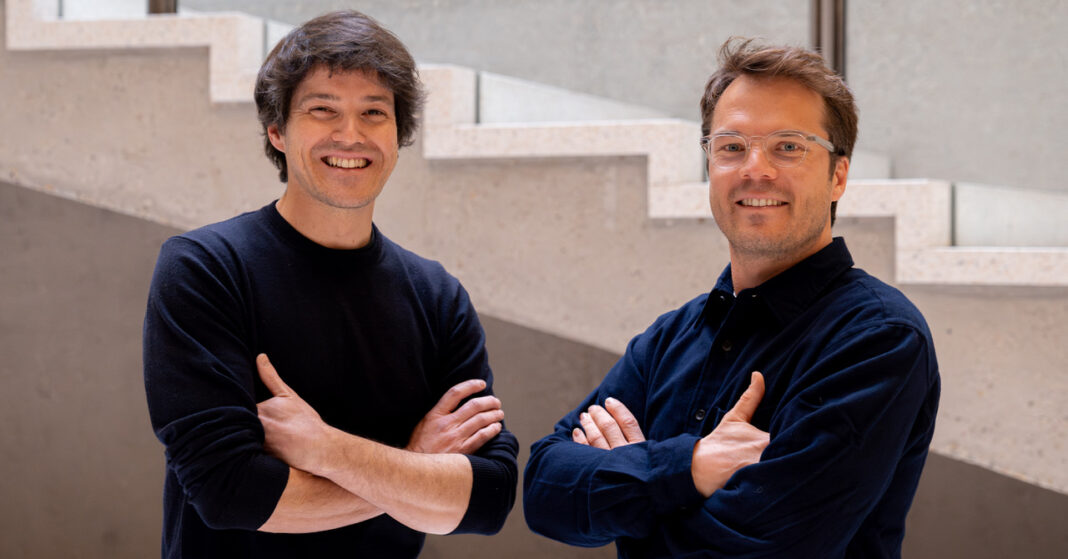
Deux entrepreneurs belges, Arnaud Collette et Édouard Mondron, ont lancé fin septembre à Lausanne FamilyLegacy, une plateforme qui recueille séparément les attentes de chaque membre d’une famille avant une succession. Entretien.
Les LegacyTech regroupent les technologies consacrées à la préparation et à la transmission d’un héritage, qu’il soit financier, entrepreneurial, numérique ou affectif : testaments numériques, cartographie patrimoniale, outils de gouvernance familiale, gestion des traces numériques. La catégorie reste floue, mais la démographie joue en sa faveur. Environ un Européen sur cinq a 65 ans ou plus, on hérite vers 50 ans en moyenne en France, et ING estime qu’environ 3 500 milliards d’euros pourraient changer de mains en Europe sur cinq ans.
Encore faut-il en parler. Selon J.P. Morgan, 70 % des membres de familles interrogés peinent à aborder la richesse et l’héritage, alors que 87 % des millennials et de la génération Z jugent ces conversations importantes. Le secteur soulève aussi des questions délicates : ses outils visent d’abord des familles aisées, dans des pays de l’OCDE où les 10 % de ménages les plus riches détiennent en moyenne 52 % du patrimoine, et ils traitent des données parmi les plus intimes qui soient.
Constituée en février 2026 à Prilly, près de Lausanne, et accompagnée par Trust Valley, l’alliance lémanique pour la confiance numérique lancée à l’EPFL, FamilyLegacy Sàrl a ouvert sa plateforme au public les 23 et 24 septembre.
Entretien avec Arnaud Collette et Édouard Mondron
— Forbes.be : Vous vous connaissez depuis dix ans. Comment FamilyLegacy est-il né ?
— Arnaud Collette : Tout a commencé avec Bim Bam Boo, des pailles en bambou lancées au moment où l’Union européenne interdisait les pailles en plastique. Nos clients étaient des hôtels et des restaurants : avec le Covid, nous avons perdu 95 % du chiffre d’affaires du jour au lendemain. J’avais vendu mon agence, McArnolds, et nous avons créé From Tomorrow, qui aidait les entrepreneurs à préparer leurs levées de fonds. Un matin, Édouard m’a dit : « Je sais ce que j’ai envie de faire : créer une application pour aider les familles dans leur transmission patrimoniale. » From Tomorrow a été convertie, puis nous avons recréé la société en Suisse.
— Édouard Mondron : From Tomorrow faisait de la due diligence entre investisseurs et entrepreneurs. Je me suis dit que nous pouvions faire de la due diligence familiale, face à un board beaucoup plus émotionnel : savoir qui veut quoi autour de la table, avant que la discussion tourne mal le dimanche, entre le fromage et le dessert.
— Comment fonctionne la plateforme ?
— É.M. : Elle repose sur trois piliers. D’abord le monde invisible de la famille : chacun répond seul à des questionnaires, et personne n’a accès aux réponses des autres. Ensuite les avoirs, de l’entreprise familiale à la Jaguar Type E, en passant par la bague de famille, dont la valeur sentimentale peut faire exploser une transmission en plein vol alors que sa valeur réelle est marginale par rapport à celle de la société familiale. Enfin, un rapport croise les deux et indique où porter la conversation. La famille peut avancer seule ou ouvrir ses données à un notaire ou à un conseiller, un peu comme dans un CRM.
— A.C. : Chacun se positionne sur chaque actif, jusqu’à dire « je le veux au point de renoncer à l’équité ». Un simulateur de répartition en tient compte, et le système alerte le transmetteur : « Votre fille voulait absolument la bague, mais vous la donnez à votre fils. » Dans une réunion de famille, les plus faibles se taisent et en gardent de la rancœur. Ici, chacun répond de son côté.
— La démarche peut-elle venir des enfants ?
— É.M. : Oui. Un enfant qui n’ose pas parler à son père peut lancer la démarche, encoder les avoirs, faire une proposition et inviter ses frères et sœurs, puis ses parents. Mais tant que le père ne veut pas transmettre, rien ne se fait. Les trentenaires ont besoin d’accéder au crédit, alors qu’on hérite aujourd’hui entre 50 et 60 ans. L’accès à la nue-propriété peut leur servir de levier auprès d’une banque.
— Toutes les familles sont-elles prêtes à une telle transparence ?
— A.C. : C’est pour ça qu’il y a plusieurs niveaux de questionnaires : votre relation personnelle à l’argent, les attentes du transmetteur et celles de l’héritier, puis les dynamiques relationnelles et familiales. Si le père veut que ses enfants suivent ses règles et qu’eux veulent tout changer, un conflit se profile. Les questionnaires et les rapports fonctionnent d’ailleurs sans encoder le moindre actif.
— É.M. : La plateforme ne conviendra pas à tout le monde, et c’est très bien comme ça. Il ne faut pas être mégalomane.
— Ces données sont très sensibles. Comment les protégez-vous ?
— A.C. : Rien n’est partagé par défaut, et il n’y a pas d’IA dans le système. Nous hébergeons des actifs, parfois non déclarés, et des informations sur les relations : un enfant peut indiquer qu’il déteste son père sans que celui-ci le sache jamais. Les données sont traitées dans le navigateur, et les réponses personnelles sont chiffrées avec le mot de passe de chaque membre. Ni la famille ni nous n’y avons accès. Seuls le type d’actifs, leur valeur et les réponses sur des échelles de 1 à 10 restent lisibles par le système, qui en a besoin pour générer les rapports.
— É.M. : C’est aussi pour ça que nous sommes en Suisse : avec la Suède, c’est l’un des deux derniers pays sans backdoor gouvernementale sur les données des clients.
— La plateforme fait-elle des arbitrages ?
— É.M. : Jamais. Nous ne sommes ni juristes, ni psys, ni notaires. Nous voulons renforcer les familles et les professionnels, qui manquent d’outils face au Global Wealth Transfer : 9 000 milliards transmis en France d’ici 2048, 124 000 milliards de dollars aux États-Unis.
— A.C. : Le questionnaire a été conçu avec une psychologue, sur sept dimensions. Plus de 2 000 textes de restitution préécrits sont sélectionnés selon le profil de chacun. Nous signalons des risques avec prudence, sans apporter de solution.
— Pour se poser la question du partage du patrimoine, il faut d’abord un patrimoine. Cela reste un outil pour familles fortunées ?
— É.M. : Je valide votre point. Mais la valeur émotionnelle de 10 000 euros sur un compte en banque peut suffire à faire exploser une famille.
— Quel est votre modèle économique ?
— A.C. : Les questionnaires personnels sont accessibles librement. Pour les rapports complets et les outils de donation, nous proposons une licence « famille fondatrice » à 5 000 euros, à vie, jusqu’à 15 membres, réservée aux 100 premières familles. Ensuite, le prix dépendra du nombre de membres, de la valeur des actifs et du niveau de sécurité. Des familles avaient déjà payé des préventes l’an dernier.
— É.M. : Le vrai levier sera le B2B2C. En juin, l’un des plus gros family offices européens, basé à Paris, qui gère 6 000 familles, nous a dit que ses clients paieraient 15 000 euros par an. Trois semaines plus tard, une banque du top 3 suisse a évoqué une collaboration nationale, soit 5 millions de clients, liée à l’accès au crédit des jeunes. À mon avis, ce sera pour le premier trimestre 2027. Kari Aina Eik, ancienne secrétaire générale au sein des institutions des Nations unies, lève aussi pour nous des fonds non dilutifs à San Francisco.
— Un rachat par un gros acteur notarié, bancaire, assurantiel, est-il envisageable ?
— É.M. : Nous voulons rester indépendants longtemps. Nous ne voulons pas voir débarquer un Palantir qui ferait ce qu’il veut des données.
— A.C. : Nous aurons besoin de capitaux et de partenaires, pourquoi pas une banque via une petite participation minoritaire. Un rachat pour contrôler n’aurait pas de sens.
— Au fond, que promettez-vous aux familles ?
— É.M. : On ne peut sauver personne. Nous apportons de la clarté et de la souveraineté pour que chacun, individu ou famille, redevienne responsable de qui il est.
