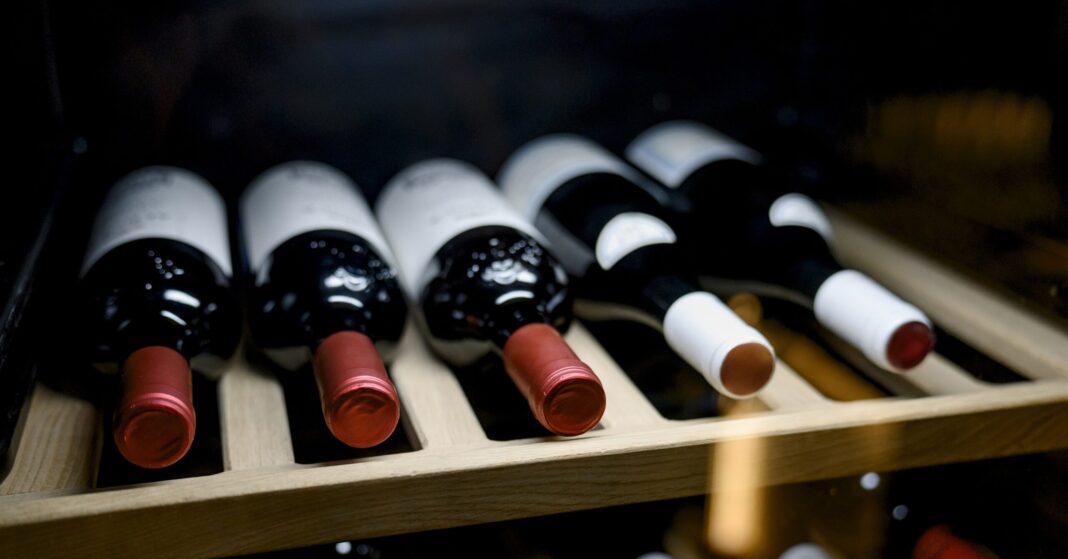
Une cave en sous-sol, quelques caisses de grands crus, des bouteilles gardées pour les grandes occasions… Pour certains amateurs, la passion se transforme sans bruit en véritable patrimoine. Mais ce patrimoine reste souvent sous-estimé… et mal protégé.
À quel moment une cave à vin cesse-t-elle d’être un simple plaisir pour devenir un actif qu’il faut gérer comme une œuvre d’art, une montre ou une voiture de collection ? Pour Guy Noesen, Director Art-Patrimony chez Jean Verheyen, il n’existe pas de frontière absolue. « La passion et le plaisir de partager du vin commencent très vite, à partir de pas grand-chose. » L’assurance, en revanche, impose rapidement de mettre un chiffre sur cette passion.
Chez Jean Verheyen, les caves à vin sont couvertes d’office dans certaines conditions, mais jusqu’à une limite de 25 000 euros. « C’est à partir de là qu’on commence à parler avec les clients de leur patrimoine. Au-delà de 25 000 euros, on en parle et on trouve des solutions. Parfois, cela peut monter à plusieurs centaines de milliers d’euros. »
Le vin rejoint l’art, les bijoux et les voitures de collection
Le phénomène dépasse la seule assurance. Il raconte aussi une évolution dans la manière dont les patrimoines se constituent. Historiquement spécialisé dans les œuvres d’art, Jean Verheyen voit apparaître de nouvelles catégories de biens dans les collections de ses clients.
« Nous observons une évolution dans la composition du patrimoine des nouvelles générations. Elles ont toujours le goût des belles maisons, bien équipées, avec de beaux jardins, mais elles diversifient beaucoup plus leurs collections. Il n’y a pas que l’art ou les bijoux : il y a notamment le vin », poursuit Guy Noesen.
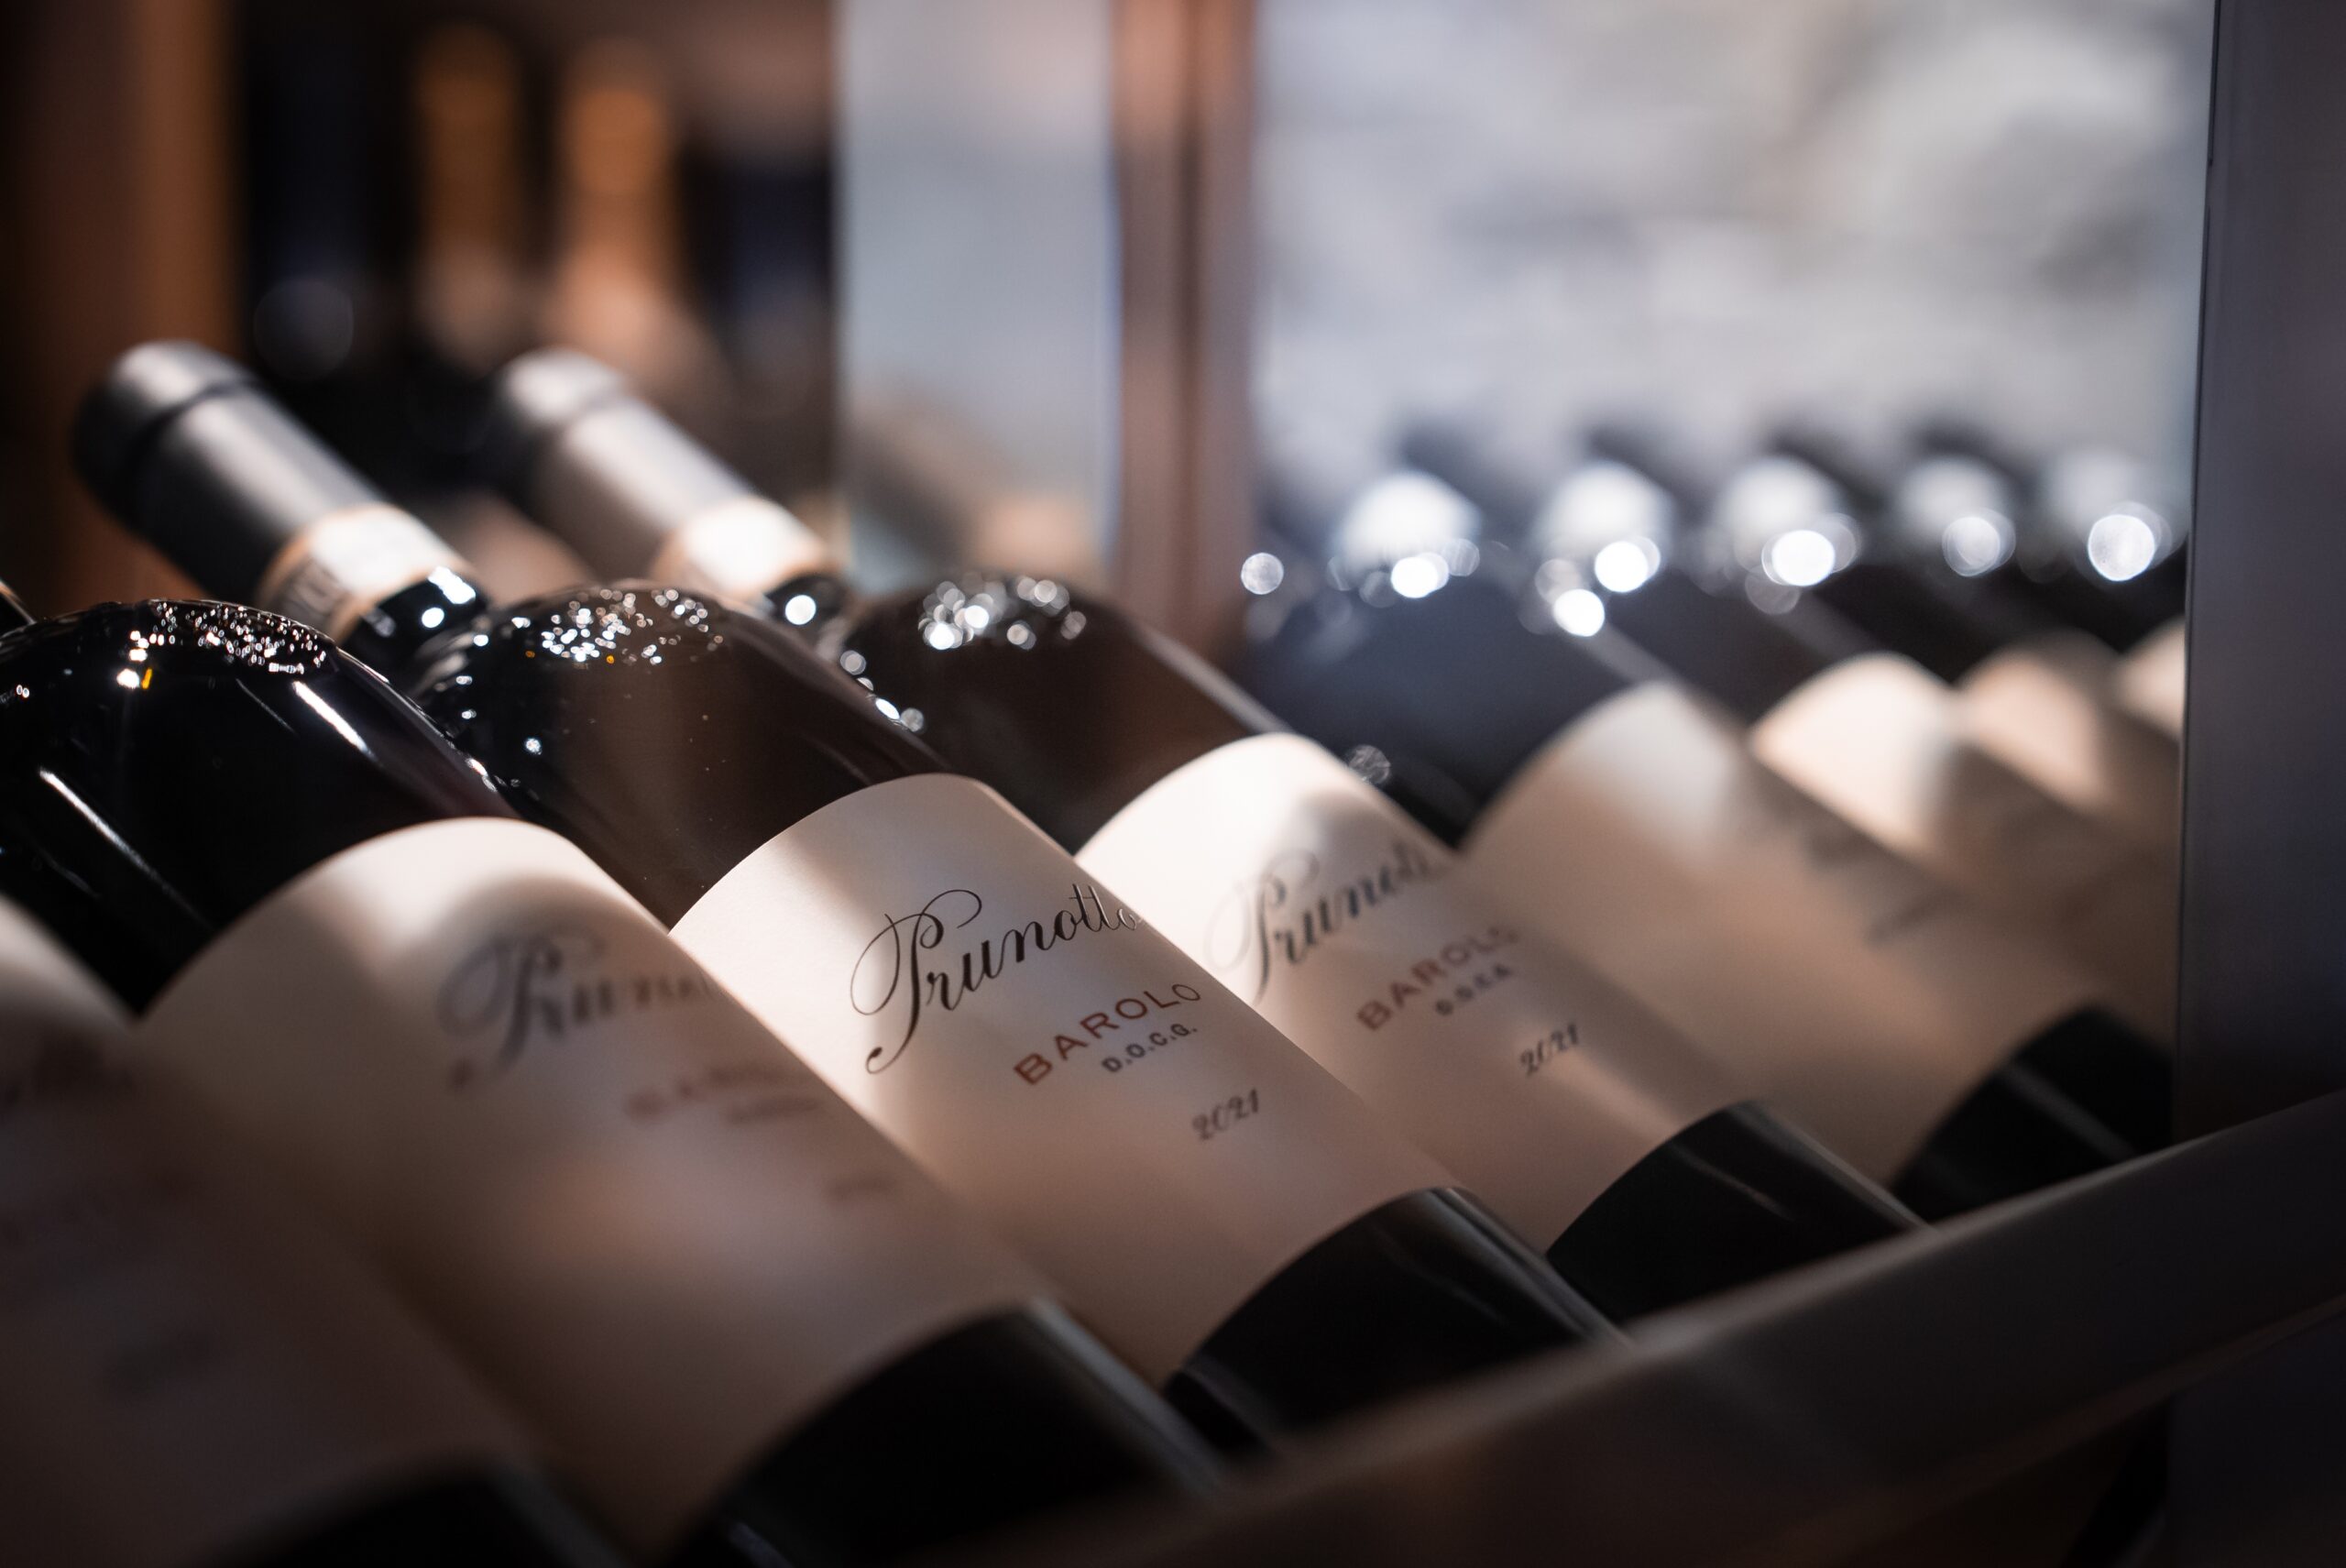
La bouteille change alors de statut. Elle reste évidemment destinée à être bue, mais elle peut simultanément devenir un placement. « C’est un investissement comparable à l’art. On le boit parce qu’on choisit bien et qu’on se fait plaisir, j’espère, mais aussi en sachant que c’est quelque chose qui peut constituer un bon placement et sur lequel on peut réaliser une plus-value. » Guy Noesen parle volontiers de « passions-investissements ». « Cela part d’une passion, d’une envie, d’un plaisir, puis cela évolue. »
Cette évolution a une conséquence importante : pour certaines bouteilles, la valeur ne dépend plus uniquement du vin qu’elles contiennent. Comme dans le marché de l’art, l’état de conservation devient déterminant. Une caisse d’origine endommagée, une étiquette altérée ou simplement décollée peuvent provoquer une moins-value. « Vous avez six bouteilles dans une caisse en bois : si la caisse est abîmée, cela entraîne déjà une moins-value pour les bouteilles qui se trouvent à l’intérieur », dit-il. Et l’assureur va jusqu’à évoquer un détail qui pourrait faire sourire le néophyte : la poussière. « J’irai même jusqu’à la poussière sur des vins anciens entreposés depuis longtemps. Quelle est la valeur de cette poussière accumulée au fil des années ? »
Autrement dit, pour une bouteille rare, le contenant, son histoire et sa présentation participent aussi à la valeur du patrimoine.
La lumière, ennemie des caves
Cette dimension patrimoniale commence dès la conception de la cave. Et certaines installations très photogéniques ne sont pas nécessairement les meilleures pour le vin. « Le pire ennemi, c’est la lumière », insiste Guy Noesen. Les caves vitrées qui occupent désormais une place de choix dans certains intérieurs haut de gamme sont un bon exemple. « Il y a des gens qui exposent leur cave à vin dans des conditions excellentes, mais derrière une vitre. C’est décoratif, mais ce n’est pas du tout bon pour le vin. »
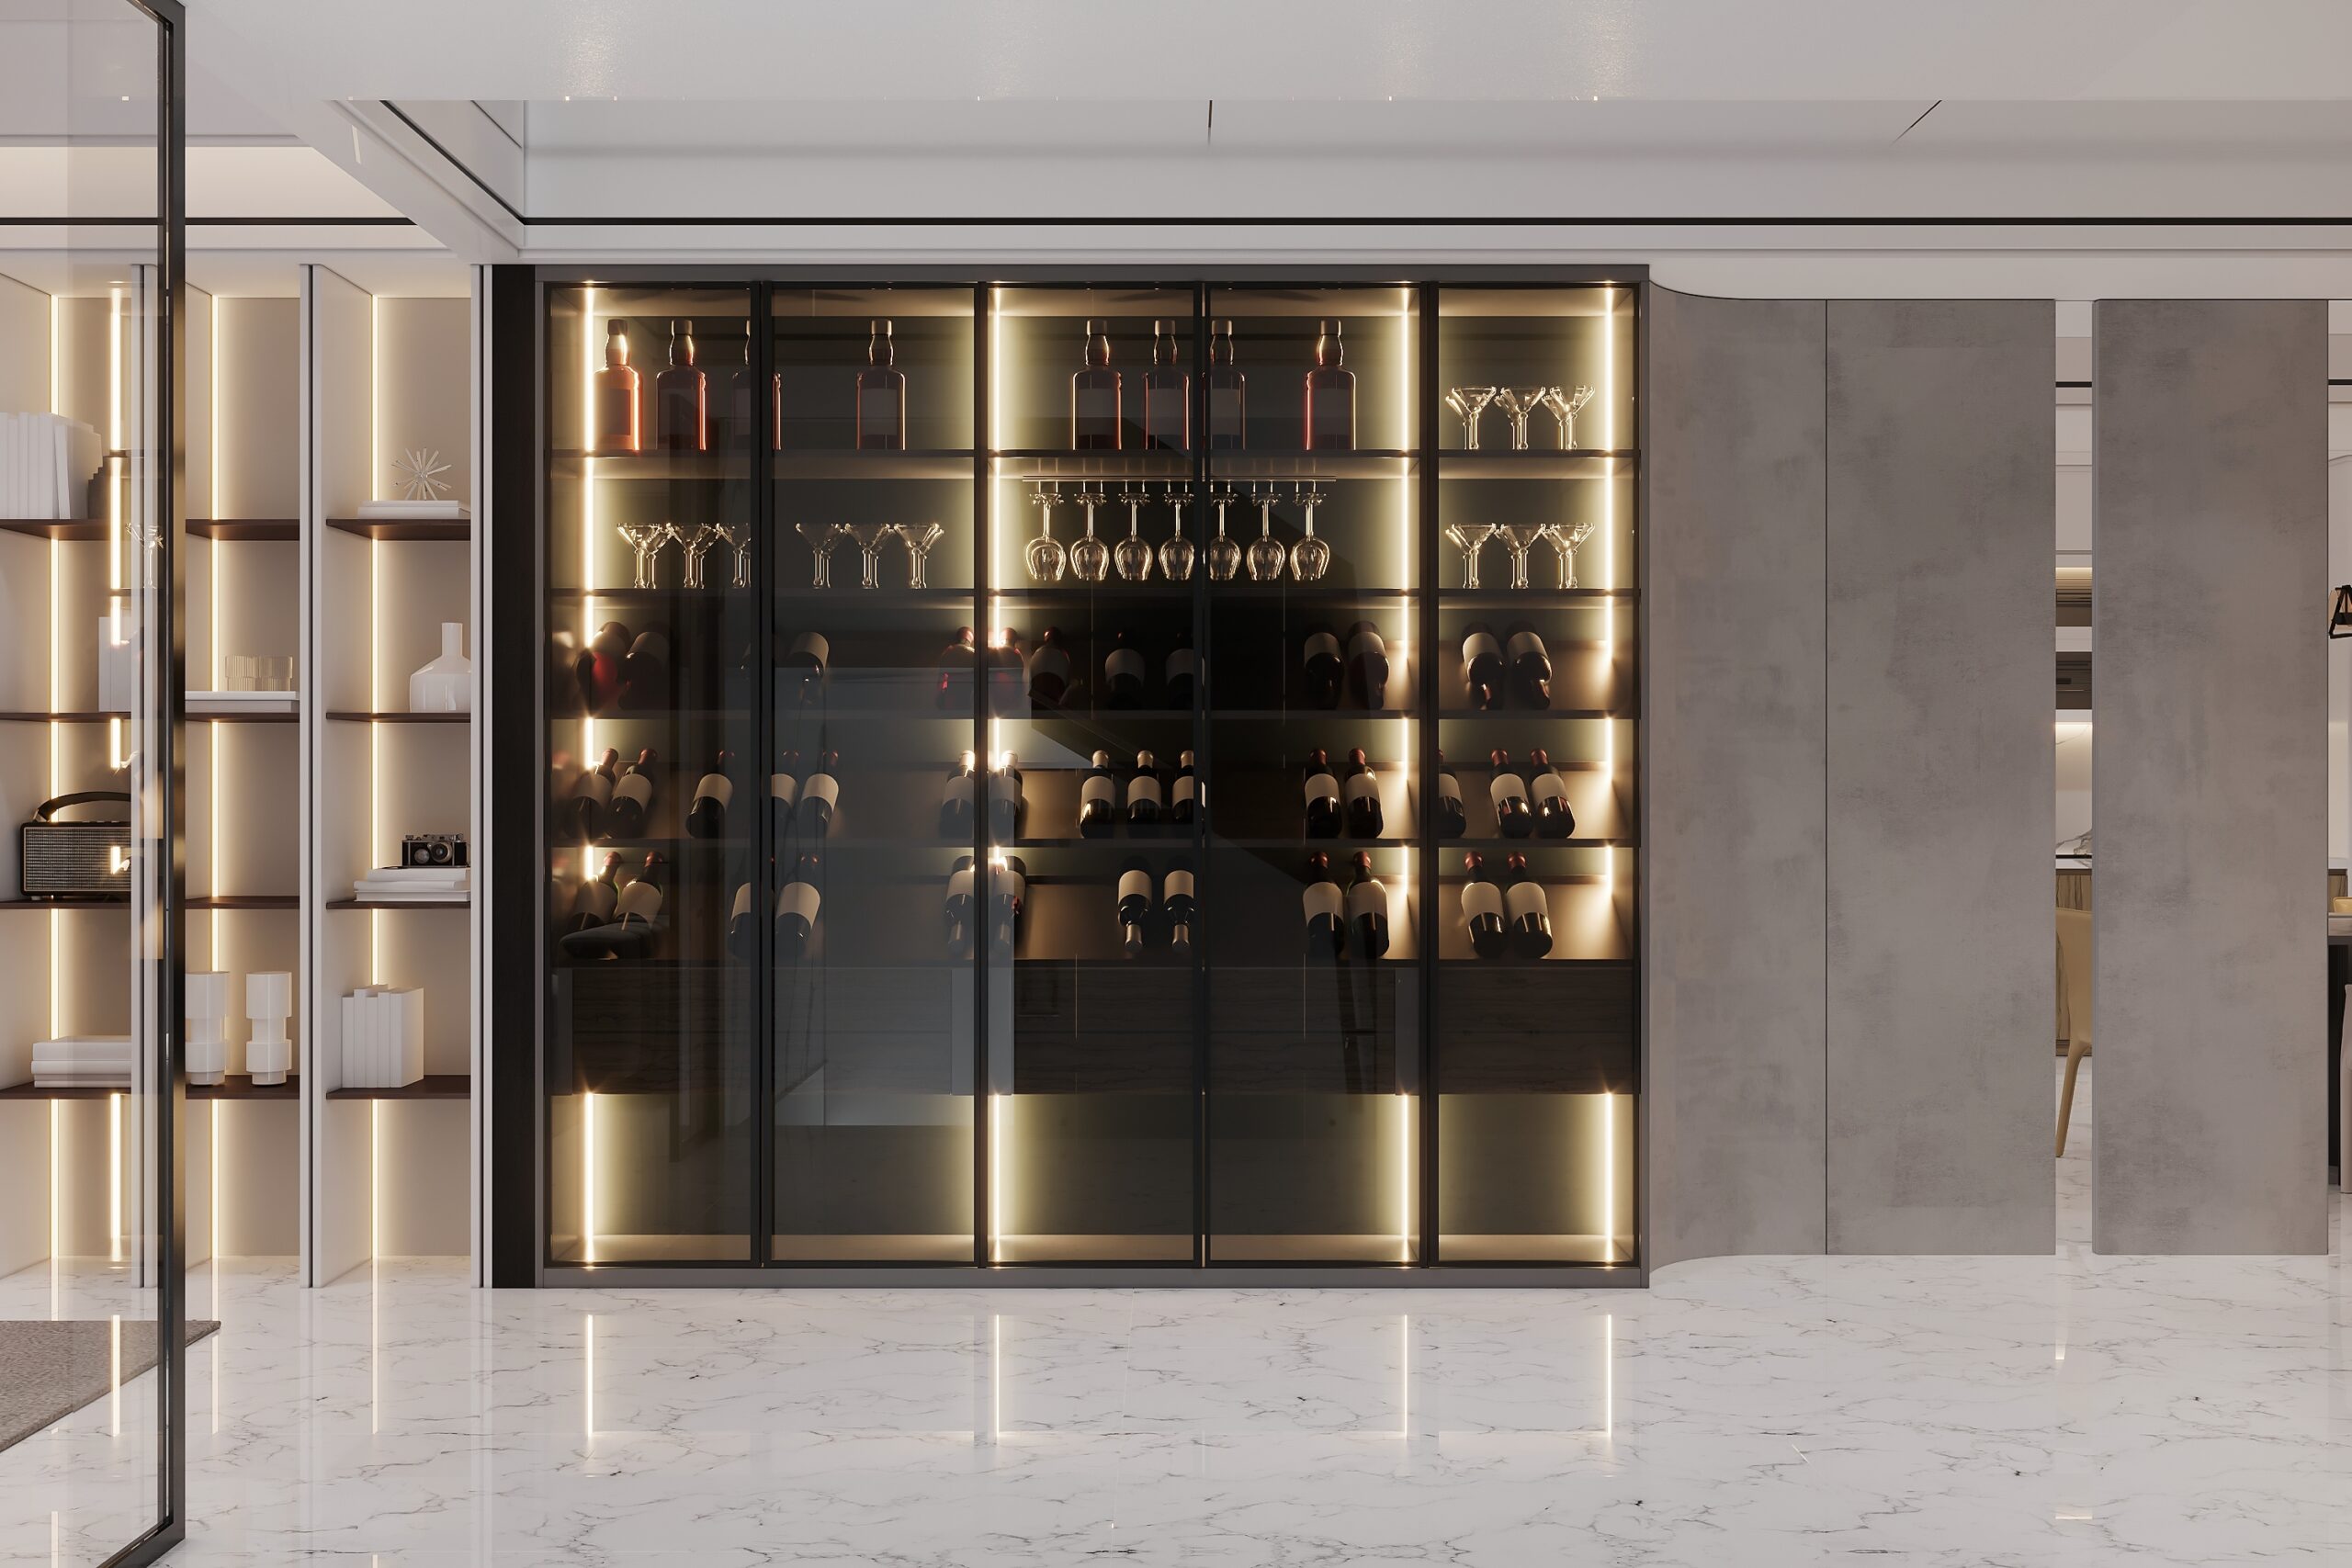
L’exposition peut convenir pour des bouteilles destinées à être consommées rapidement. Beaucoup moins pour des grands crus appelés à vieillir pendant des années. « La lumière, le soleil et les UV sont des ennemis importants. Il faut également surveiller l’humidité et la chaleur. La chaleur n’est pas mauvaise en soi, mais elle accélère le processus de maturation du vin et ce n’est pas souhaitable », poursuit Guy Noesen.
Une cave dont la valeur change en permanence
Assurer une collection de vins pose cependant un problème particulier : sa valeur n’est jamais totalement figée. Des bouteilles sont achetées, d’autres consommées, tandis que certains millésimes peuvent s’apprécier. Au moment d’un sinistre, l’assureur peut dès lors s’appuyer sur des références de marché reconnues ou faire intervenir un expert spécialisé afin de déterminer la valeur du millésime concerné. Lorsque c’est possible, le remplacement par une bouteille identique peut également être envisagé.
Le vin présente à cet égard une différence avec l’art. Une œuvre est généralement unique, alors que plusieurs centaines ou milliers de bouteilles d’un même millésime peuvent circuler. Il existe donc davantage de points de comparaison. Le marché s’est également diversifié. Bordeaux et la Bourgogne restent des références majeures, mais les collectionneurs regardent désormais ailleurs. Guy Noesen cite notamment le Languedoc, mais aussi l’Italie, l’Espagne et le Portugal, où « on trouve aujourd’hui des choses intéressantes un peu partout ».
L’eau, le risque numéro un
La menace la plus spectaculaire ne vient pourtant ni d’une bouteille qui tombe ni d’un cambriolage. Elle vient de l’eau. Selon les chiffres de Jean Verheyen, environ 90 % des sinistres affectant les caves à vin sont liés à l’eau. L’assureur évoque les fortes pluies, les remontées d’eau par les égouts, mais aussi les dégâts provoqués par l’intervention des pompiers lors d’un incendie.
Guy Noesen garde en mémoire des situations particulièrement brutales. « Il y a ceux qui rentrent de vacances et dont le premier pas vers la cave se fait dans l’eau. La cave peut être remplie d’eau jusqu’au plafond et là, on touche l’ensemble de la collection. » Dans le cas d’une inondation, les bouteilles ne doivent même pas nécessairement être détruites pour que le préjudice soit important. « Pour une cave importante, la moindre caisse en carton ou en bois abîmée peut déjà avoir des conséquences sur la valeur. »
Il faut alors déterminer si l’eau a pénétré dans les caisses, si les bouchons ont été affectés et dans quel état se trouvent les étiquettes. Une décote peut être appliquée. Dans certaines situations évoquées par Guy Noesen, « cela se négocie, par exemple, autour de 25 à 30 % ».
Le changement climatique commence à peser sur les primes
La multiplication des phénomènes climatiques extrêmes pose dès lors une question très concrète : assurer ces patrimoines coûtera-t-il davantage ? « Oui, c’est déjà le cas », répond Guy Noesen. Le mécanisme dépasse largement le seul marché belge. Les compagnies d’assurances se réassurent pour couvrir une partie des risques qu’elles prennent. Or les grandes catastrophes naturelles, où qu’elles se produisent, pèsent sur le marché mondial de la réassurance.
Le Belge sous-estime son patrimoine
Mais le risque le plus banal est peut-être beaucoup plus simple : ne pas savoir combien vaut réellement sa cave. « C’est surtout la mauvaise estimation », constate Guy Noesen. Et le phénomène dépasserait largement les bouteilles de vin. « C’est assez typique du profil belge : on sous-estime son patrimoine. » Accumuler quelques caisses chaque année, profiter d’opportunités, conserver des bouteilles pendant dix ou quinze ans et oublier leur prix d’achat initial peut rapidement transformer une cave relativement modeste en actif significatif. « On sous-estime complètement le contenu que l’on possède. Et c’est pareil pour le vin. C’est seulement quand on explique qu’il y a des limites que certains réalisent : “Ah oui, 25 000 euros…” »
La solution paraît évidente : tenir un inventaire. Dans la pratique, c’est moins simple. « Il y a ceux qui sont très organisés et qui connaissent leur cave à la bouteille près. C’est très facile parce qu’en cas de sinistre, ils peuvent sortir leur liste et dire exactement ce qu’ils possèdent et pour quel montant. » Mais ces collectionneurs méthodiques restent minoritaires. Une cave vit : on achète, on boit, on offre, on remplace. « Certains ont un livre de cave, mais il n’est pas toujours parfaitement actualisé », insiste Noesen.
75 euros par an pour 25 000 euros de couverture
Reste la question du prix. Pour la couverture standard évoquée par Guy Noesen, l’ordre de grandeur est relativement limité : « Dans la prime du contenu usuel, on est à 3 pour mille. Pour 25 000 euros, cela représente 75 euros par an. » Au-delà de ce montant, la couverture doit être adaptée à la valeur et au profil de la collection, via un courtier. Et c’est précisément à ce stade que l’estimation correcte du patrimoine devient essentielle.
Or, dès que la passion devient collection et que la collection devient patrimoine, le regard doit changer. Une bouteille achetée pour le plaisir peut prendre de la valeur. Une caisse oubliée pendant quinze ans peut devenir un actif. Et une cave constituée patiemment au fil d’une vie peut finalement valoir beaucoup plus que son propriétaire ne l’imagine.
