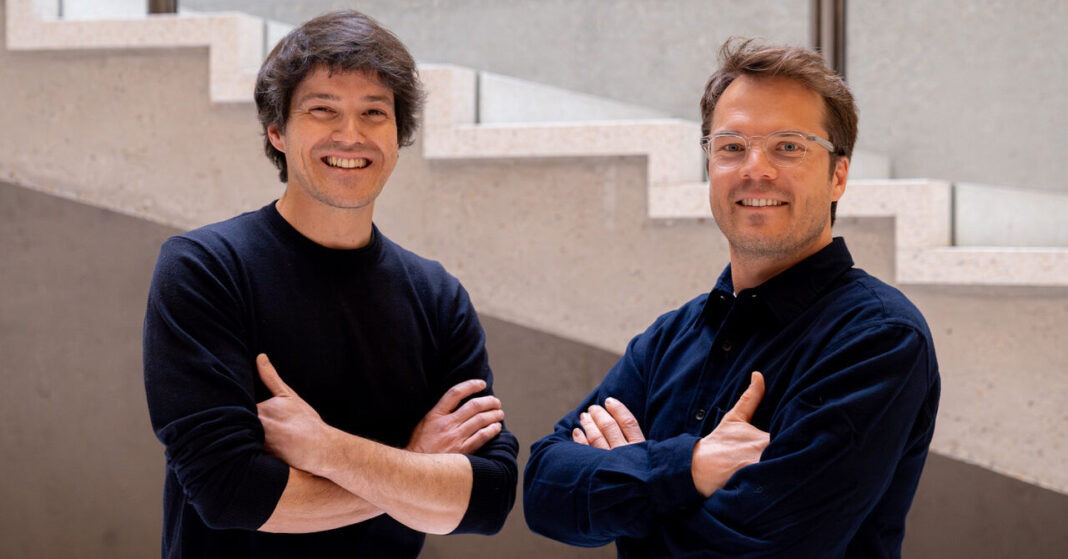
De Belgische ondernemers Arnaud Collette en Édouard Mondron lanceerden eind september in Lausanne FamilyLegacy, een platform dat vóór een nalatenschap afzonderlijk peilt naar de verwachtingen van elk familielid. Een gesprek.
LegacyTech omvat technologieën voor de voorbereiding en overdracht van een erfenis, of die nu financieel, zakelijk, digitaal of emotioneel is: digitale testamenten, vermogensinventarisatie, tools voor familiegovernance en het beheer van digitale sporen. De categorie blijft vaag, maar de demografie speelt in haar voordeel. Ongeveer één op de vijf Europeanen is 65 jaar of ouder, in Frankrijk erven mensen gemiddeld rond hun 50e en ING schat dat in Europa over een periode van vijf jaar ongeveer €3.500 miljard van eigenaar kan veranderen.
Maar dan moet er wel over worden gesproken. Volgens J.P. Morgan vindt 70% van de ondervraagde familieleden het moeilijk om over vermogen en erfenissen te praten, terwijl 87% van de millennials en generatie Z zulke gesprekken belangrijk vindt. De sector roept ook gevoelige vragen op: de tools richten zich in de eerste plaats op vermogende families in OESO-landen waar de rijkste 10% van de huishoudens gemiddeld 52% van het vermogen bezit, en ze verwerken bijzonder intieme gegevens.
FamilyLegacy Sàrl, opgericht in februari 2026 in Prilly, nabij Lausanne, en begeleid door Trust Valley, de rond de EPFL opgerichte alliantie voor digitaal vertrouwen in de regio rond het Meer van Genève, stelde zijn platform op 23 en 24 september open voor het publiek.
Gesprek met Arnaud Collette en Édouard Mondron
— Forbes.be: Jullie kennen elkaar al tien jaar. Hoe is FamilyLegacy ontstaan?
— Arnaud Collette: Het begon allemaal met Bim Bam Boo, bamboerietjes die we lanceerden toen de Europese Unie plastic rietjes verbood. Onze klanten waren hotels en restaurants: door Covid verloren we van de ene dag op de andere 95% van onze omzet. Ik had mijn bureau McArnolds verkocht en we richtten From Tomorrow op, dat ondernemers hielp hun kapitaalrondes voor te bereiden. Op een ochtend zei Édouard tegen me: “Ik weet wat ik wil doen: een app ontwikkelen die families helpt bij hun vermogensoverdracht.” From Tomorrow werd omgevormd en vervolgens richtten we de vennootschap opnieuw op in Zwitserland.
— Édouard Mondron: From Tomorrow deed aan due diligence tussen investeerders en ondernemers. Ik bedacht dat we ook familiale due diligence konden doen, voor een veel emotionelere board: nagaan wie aan tafel wat wil, voordat de discussie op zondag tussen de kaas en het dessert ontspoort.
— Hoe werkt het platform?
— É.M.: Het steunt op drie pijlers. Eerst is er de onzichtbare wereld van de familie: iedereen vult afzonderlijk vragenlijsten in en niemand krijgt toegang tot de antwoorden van de anderen. Daarna zijn er de bezittingen, van het familiebedrijf en de Jaguar Type E tot de familiering. De emotionele waarde daarvan kan een overdracht volledig doen ontsporen, hoewel de werkelijke waarde ervan verwaarloosbaar is tegenover die van het familiebedrijf. Tot slot worden die twee elementen samengebracht in een rapport dat aangeeft waarover het gesprek moet gaan. De familie kan zelfstandig verdergaan of haar gegevens openstellen voor een notaris of adviseur, een beetje zoals in een CRM.
— A.C.: Iedereen geeft voor elk bezit zijn voorkeur aan, tot en met “ik wil het zo graag dat ik bereid ben af te zien van een gelijke verdeling”. Een verdelingssimulator houdt daar rekening mee en het systeem waarschuwt de overdrager: “Uw dochter wilde de ring absoluut, maar u geeft hem aan uw zoon.” Tijdens een familievergadering zwijgen de zwaksten en blijven ze met wrok zitten. Hier antwoordt iedereen afzonderlijk.
— Kan het initiatief ook van de kinderen komen?
— É.M.: Ja. Een kind dat niet met zijn vader durft te praten, kan het proces opstarten, de bezittingen invoeren, een voorstel doen en eerst broers en zussen en daarna de ouders uitnodigen. Maar zolang de vader niet wil overdragen, gebeurt er niets. Dertigers moeten toegang krijgen tot krediet, terwijl mensen tegenwoordig pas tussen hun 50e en 60e erven. Toegang tot de blote eigendom kan bij een bank als hefboom dienen.
— Zijn alle families klaar voor zo’n transparantie?
— A.C.: Daarom zijn er verschillende niveaus in de vragenlijsten: je persoonlijke verhouding tot geld, de verwachtingen van de overdrager en die van de erfgenaam, en vervolgens de relationele en familiale dynamiek. Als de vader wil dat zijn kinderen zijn regels volgen terwijl zij alles willen veranderen, dreigt er een conflict. De vragenlijsten en rapporten werken trouwens zonder dat er ook maar één bezit wordt ingevoerd.
— É.M.: Het platform zal niet voor iedereen geschikt zijn, en dat is prima. Je moet niet megalomaan zijn.
— Deze gegevens zijn erg gevoelig. Hoe beschermen jullie ze?
— A.C.: Standaard wordt niets gedeeld en het systeem bevat geen AI. We bewaren gegevens over bezittingen, soms niet-aangegeven bezittingen, en over relaties: een kind kan aangeven dat het zijn vader haat zonder dat die dat ooit te weten komt. De gegevens worden in de browser verwerkt en de persoonlijke antwoorden worden versleuteld met het wachtwoord van elk familielid. Noch de familie, noch wij hebben er toegang toe. Alleen het soort bezittingen, hun waarde en de antwoorden op schalen van 1 tot 10 blijven leesbaar voor het systeem, omdat het die nodig heeft om de rapporten op te stellen.
— É.M.: Ook daarom zijn we in Zwitserland gevestigd: samen met Zweden is het een van de laatste twee landen zonder een backdoor van de overheid in klantgegevens.
— Hakt het platform knopen door?
— É.M.: Nooit. We zijn geen juristen, psychologen of notarissen. We willen families en professionals sterker maken. Zij hebben te weinig tools om de Global Wealth Transfer op te vangen: tegen 2048 wordt in Frankrijk €9.000 miljard overgedragen, en in de Verenigde Staten 124.000 miljard dollar.
— A.C.: De vragenlijst werd samen met een psychologe ontwikkeld en bestrijkt zeven dimensies. Afhankelijk van ieders profiel wordt een selectie gemaakt uit ruim 2.000 vooraf geschreven feedbackteksten. We wijzen voorzichtig op risico’s, zonder oplossingen aan te reiken.
— Om na te denken over de verdeling van een vermogen, moet je eerst een vermogen hebben. Blijft dit geen tool voor rijke families?
— É.M.: Ik begrijp uw punt. Maar de emotionele waarde van €10.000 op een bankrekening kan volstaan om een familie uiteen te doen vallen.
— Wat is jullie verdienmodel?
— A.C.: De persoonlijke vragenlijsten zijn vrij toegankelijk. Voor de volledige rapporten en schenkingstools bieden we een levenslange licentie voor een “founding family” aan voor €5.000, voor maximaal 15 leden en uitsluitend voor de eerste 100 families. Daarna zal de prijs afhangen van het aantal leden, de waarde van de bezittingen en het beveiligingsniveau. Vorig jaar hadden families al betaald tijdens de voorverkoop.
— É.M.: De echte hefboom wordt B2B2C. In juni vertelde een van de grootste Europese family offices, gevestigd in Parijs en actief voor 6.000 families, ons dat zijn klanten €15.000 per jaar zouden betalen. Drie weken later opperde een bank uit de Zwitserse top 3 een nationale samenwerking voor 5 miljoen klanten, gekoppeld aan de toegang tot krediet voor jongeren. Volgens mij komt die er in het eerste kwartaal van 2027. Kari Aina Eik, voormalig secretaris-generaal binnen instellingen van de Verenigde Naties, haalt in San Francisco ook niet-verwaterende financiering voor ons op.
— Is een overname door een grote speler uit het notariaat, de bank- of verzekeringssector denkbaar?
— É.M.: We willen nog lang onafhankelijk blijven. We willen niet dat er plots een Palantir opduikt dat met de gegevens doet wat het wil.
— A.C.: We zullen kapitaal en partners nodig hebben, waarom geen bank via een klein minderheidsbelang? Een overname om de controle te verwerven zou geen zin hebben.
— Wat beloven jullie families uiteindelijk?
— É.M.: We kunnen niemand redden. We brengen duidelijkheid en zeggenschap, zodat iedereen, als individu of als familie, opnieuw verantwoordelijkheid neemt voor wie hij is.
