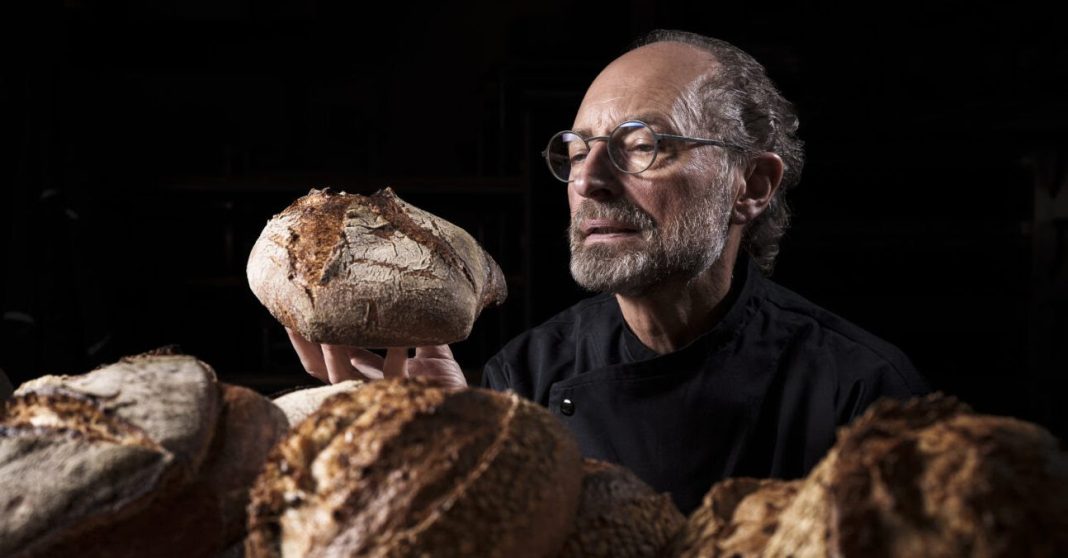
Jean Galler heeft op zijn 71ste duidelijk nog altijd zin in ondernemen. Zeven jaar na de lancering van Chez Blanche wil de voormalige topman van chocolatier Galler zijn netwerk van ambachtelijke bakkerijen en patisserieën verder versterken en uitbreiden. Om die nieuwe fase te financieren, kiest hij voor crowdlending, een vorm van participatieve financiering, waarmee hij tussen 500.000 en 1 miljoen euro wil ophalen.
Na vier decennia in de chocoladesector had hij voor een comfortabel pensioen kunnen kiezen. Jean Galler begon liever bijna helemaal opnieuw. Nadat hij in 2018 definitief de controle had overgedragen over de chocolatier die zijn naam draagt, begon hij samen met zijn vrouw aan een nieuw ondernemersavontuur: Chez Blanche.
De naam is een knipoog naar zijn familiale wortels. “Mijn grootvader was bakker en ik zie zijn handen nog voor me, helemaal wit van de bloem”, vertelt de ondernemer. Blanche verwijst zo naar bloem, maar ook naar het onbeschreven blad waarmee hij aan een nieuw hoofdstuk begon.
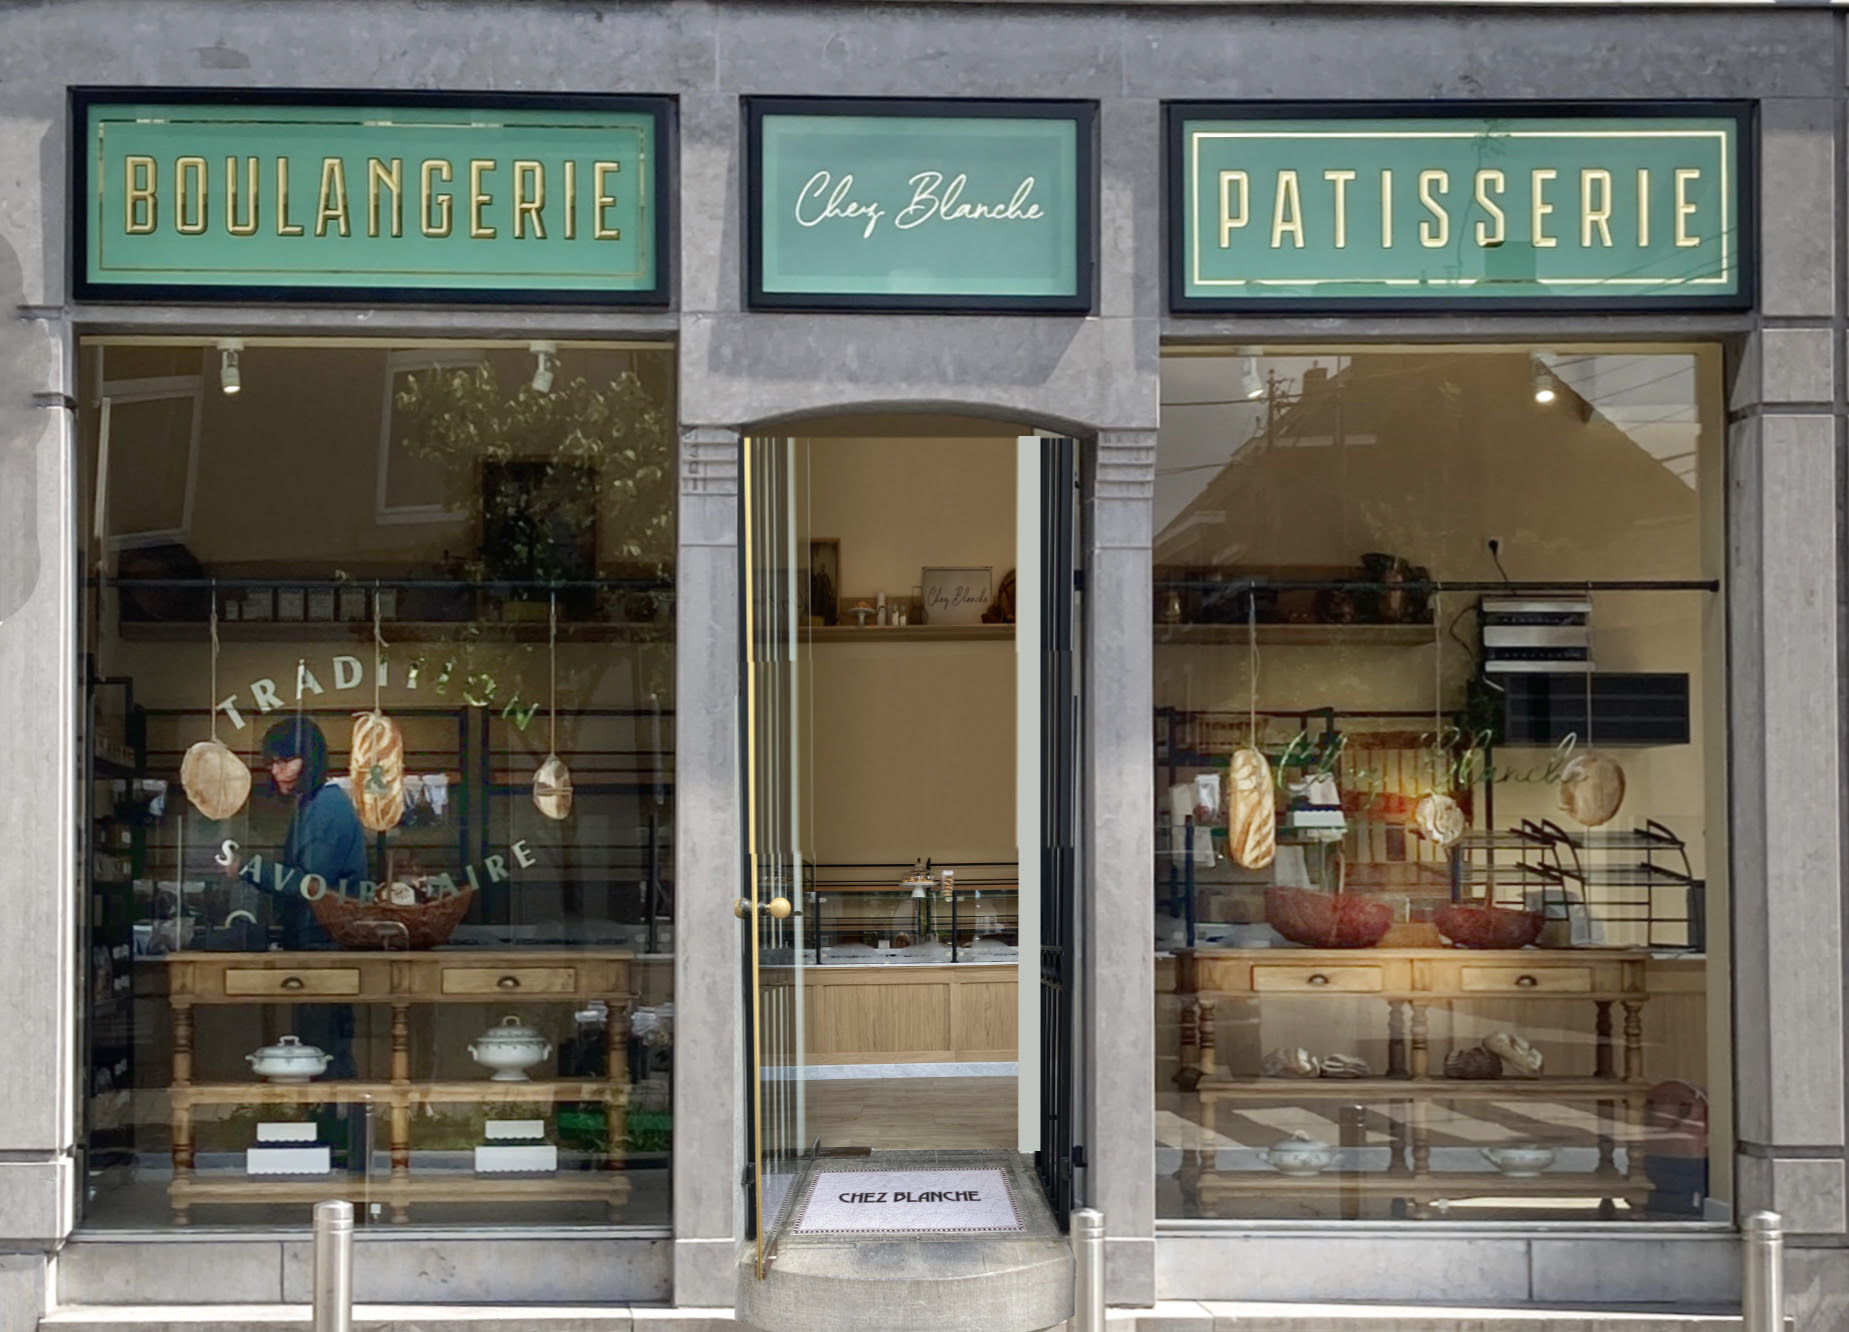
Zeven jaar later is dat blad al goed gevuld. Chez Blanche telt vandaag elf winkels, twee productieateliers in de regio Luik en 181 medewerkers, volgens cijfers van het bedrijf. Galler wil die groei nu voortzetten door rechtstreeks een beroep te doen op particulieren en bedrijven.
Tussen 500.000 en 1 miljoen euro
Via een crowdlendingcampagne op het platform BeeBonds kan vanaf 100 euro worden geïnvesteerd. De lening heeft een looptijd van vijf jaar en biedt een aangekondigde brutojaarrente van 8 procent. Chez Blanche mikt op een bedrag tussen 500.000 en 1 miljoen euro.
Waarom kiest Galler voor deze financieringsvorm in plaats van uitsluitend een klassieke banklening? Voor de ondernemer is de keuze niet alleen financieel ingegeven. Hij ziet er ook een manier in om de band met zijn klanten te versterken.
“Ik zie zoveel getuigenissen van klanten voor wie Chez Blanche belangrijk is. Er bestaat een zekere gehechtheid aan het merk en aan wat erachter zit”, legt hij uit. “Ik dacht: wie een beetje geld in Chez Blanche investeert, zal zich hier ergens ook een beetje thuis voelen.”
Het idee van participatieve financiering sluit daarmee aan bij een project waarover Galler al langer nadacht: een soort “Chez Blanche-club” voor klanten die zich sterk met de zaak verbonden voelen.
Tegenslagen die de kmo hebben verzwakt
Achter die wens om een gemeenschap rond het bedrijf te bouwen, schuilt ook een concrete financiële behoefte. Na vijf eerste jaren van wat Galler een “harmonieuze” ontwikkeling noemt, brak voor Chez Blanche een moeilijkere periode aan.
Verschillende gebeurtenissen volgden elkaar op: de tijdelijke afwezigheid van de financieel verantwoordelijke, het onverwachte vertrek van de hoofdbakker en vervolgens de ziekte en het overlijden van de hr-verantwoordelijke. Tegelijk moest Chez Blanche de verhuizing van zijn patisserieactiviteiten in goede banen leiden.
“Voor een kmo is dat veel”, erkent Galler. Volgens de ondernemer is intussen opnieuw een directieteam samengesteld en werd de organisatie gestabiliseerd. Financieel trekt hij daar een duidelijke conclusie uit: “We moeten ons eigen vermogen versterken.”
Het opgehaalde geld moet daarom twee doelen dienen: de financiële structuur van Chez Blanche versterken en de verdere ontwikkeling financieren. “Vandaag hebben we elf bakkerijen, maar we zijn niet van plan het daarbij te laten”, zegt hij.
Groeipotentieel in de bestaande winkels
Nog voor nieuwe vestigingen de deuren openen, ziet Galler ruimte om meer omzet te halen uit het bestaande netwerk. Volgens hem vertegenwoordigen de elf huidige verkooppunten nog een bijkomend omzetpotentieel van 1,5 miljoen euro.
Hij verwijst naar enkele winkels die dit jaar een groei tot 40 procent zouden realiseren, onder meer dankzij een betere organisatie van de teams. Daarmee blijft het model sterk verbonden met fysieke winkels en menselijk contact.
Chez Blanche wil die lokale verankering ook tijdens een verdere expansie behouden. Voor Galler draait een bakkerij niet alleen om de verkoop van brood en patisserie. Ze kan volgens hem ook een ontmoetingsplek in de buurt worden, onder meer voor mensen die anders weinig sociaal contact hebben.
Groeien zonder te industrialiseren
Daar ligt meteen een van de belangrijkste uitdagingen voor Chez Blanche. Hoe groeit een netwerk van elf naar zestien of zelfs 22 winkels zonder het ambachtelijke karakter te verliezen dat centraal staat in de positionering?
Galler herkent de discussie uit de periode waarin hij zijn chocoladebedrijf uitbouwde. “Vijftig jaar geleden zeiden mensen tegen me: je mag niet groeien, want die mentaliteit en die manier van werken zul je niet kunnen behouden. Tien jaar later zeiden ze hetzelfde.”
Chez Blanche zet onder meer in op lange fermentaties, zuurdesem en het gebruik van oude graanvariëteiten. Volgens Galler moeten die productiemethoden behouden blijven, ongeacht de omvang van het netwerk. “Of het nu om elf, zestien of 22 winkels gaat, het blijft hetzelfde.”
Die aanpak sluit aan bij de vijf waarden die het bedrijf naar voren schuift: traditie, eenvoud, service, respect voor de mens en respect voor de planeet.
Chocolade is een moeilijkere vergelijking geworden
En dan is er uiteraard nog chocolade. Na vier decennia aan het merk Galler te hebben gebouwd, blijft het product onlosmakelijk met Jean Galler verbonden.
De terugkeer naar chocolade bij Chez Blanche verliep echter niet zonder problemen. Aanvankelijk wilde het bedrijf een biologisch product met weinig suiker en een volledig recycleerbare verpakking aanbieden. De sterke stijging van de grondstoffenprijzen zette dat model echter onder druk.
Volgens Galler steeg de prijs van de biologische cacaoboter die het bedrijf gebruikt van 8 naar 40 euro, waardoor de oorspronkelijke strategie moeilijk vol te houden werd. Chez Blanche stapte voor dit deel van zijn activiteiten daarom af van bio en bouwde zijn aanwezigheid in de grootdistributie af.
“We hebben even wat afstand genomen. Zo kunnen we later beter vooruitkomen”, vat Galler samen. Het bedrijf blijft wel werken met cacaobonen uit São Tomé voor de productie van zijn chocolade.
8 procent rente, maar niet zonder risico
De brutojaarrente van 8 procent gedurende vijf jaar is een van de belangrijkste argumenten van de campagne. Daar staat echter een risico tegenover. Crowdlending blijft een lening aan een onderneming en biedt niet dezelfde zekerheid als een gegarandeerde belegging. Wie investeert, loopt dus het risico een deel of zelfs het volledige geïnvesteerde bedrag te verliezen.
Galler wijst in dat verband op zijn persoonlijke engagement. Zo zegt hij zelf een persoonlijke waarborg van 200.000 euro te hebben verstrekt.
Daarnaast wil Chez Blanche deelnemers aan de financieringsronde voordelen bieden bij aankopen in zijn winkels. Daarmee krijgt de operatie een dubbele functie: ze moet kapitaal aantrekken voor de verdere ontwikkeling van het bedrijf en tegelijk de band met de meest betrokken klanten versterken. Met één belangrijk verschil tegenover een klassieke kapitaalronde: de deelnemers worden geen aandeelhouder van Chez Blanche, maar kredietverstrekker.
En wordt het kapitaal later opengesteld?
Galler sluit andere financieringsvormen in de toekomst niet uit. Chez Blanche telt vandaag vier aandeelhouders en de ondernemer staat open voor de komst van nieuwe partners.
Daarbij trekt hij op basis van zijn eerdere ervaringen wel een duidelijke grens: zijn voorkeur gaat voortaan uit naar Belgische investeerders. “Belgische aandeelhouders, ja, daar staan we absoluut voor open”, zegt hij.
Vijftig jaar nadat hij zijn eerste chocolaterie oprichtte, bevindt Jean Galler zich zo opnieuw in een vertrouwde situatie: financiering zoeken om een ambachtelijk bedrijf verder te laten groeien zonder de identiteit ervan te verliezen.
Ditmaal richt hij zich daarvoor niet alleen tot banken of een beperkte groep aandeelhouders. Hij vraagt ook zijn klanten en andere particuliere investeerders om mee de volgende groeifase van Chez Blanche te financieren. Niet als mede-eigenaars, maar als kredietverstrekkers.
