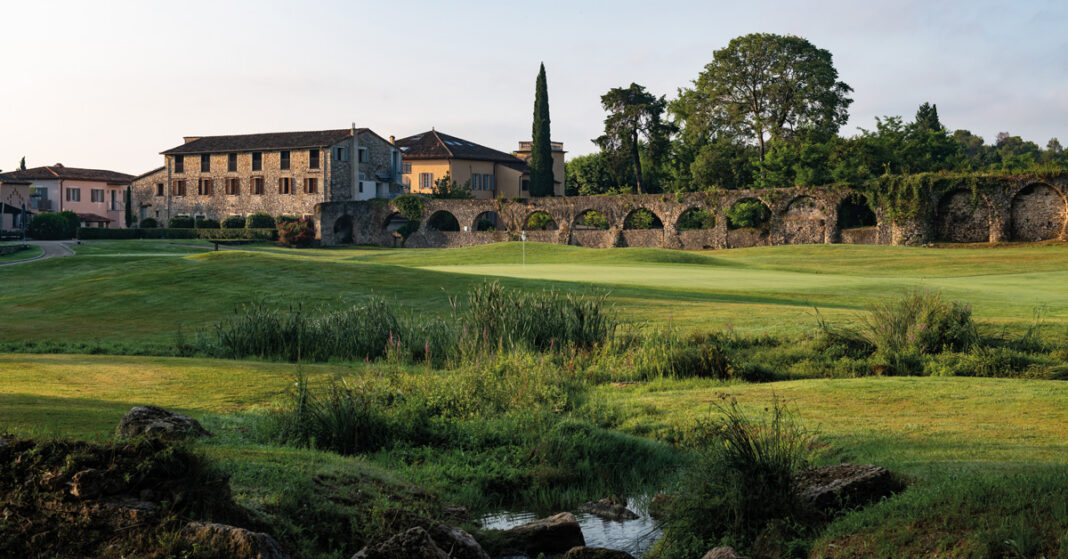
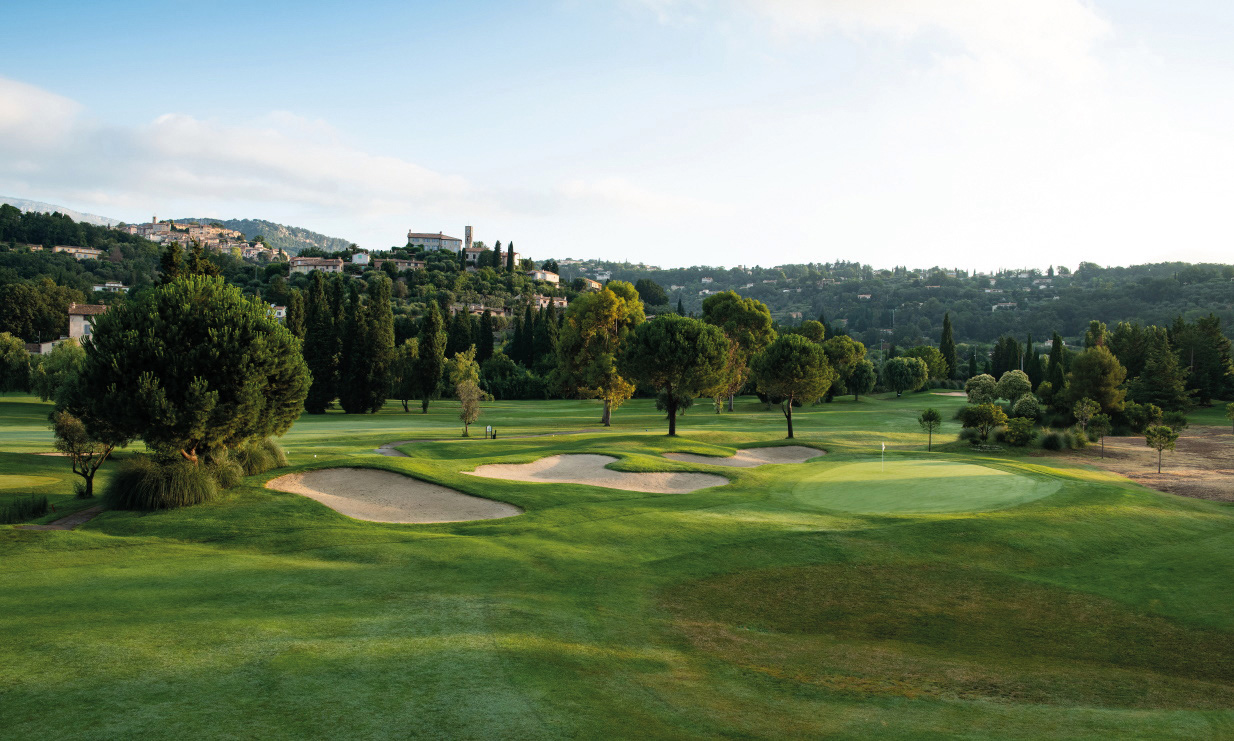
Dans la lumière dorée d’une fin d’après-midi sur les hauteurs de l’arrière-pays cannois, l’horizon s’étire en un tapis de verdure impeccablement tondu. Depuis la terrasse d’une bastide de pierre restaurée, le spectacle est immuable : les pins parasols soulignent les contours d’un fairway de championnat tandis qu’au loin le tintement feutré d’un club frappant la balle rompt le silence des collines environnantes.
Ce décor n’est pas celui d’un hôtel cinq étoiles, mais celui d’une résidence secondaire d’un genre nouveau. Nous sommes au cœur de l’univers d’August Collection, la proptech européenne qui a résolument choisi de bousculer les codes de la copropriété haut de gamme en couplant la pierre d’exception à la passion du golf. L’idée est loin d’être nouvelle : depuis plus de 25 ans déjà, elle fait florès avec des succès divers sur tous les continents, de Punta Cana en République dominicaine à l’Île Maurice en passant par Cascais, Óbidos (Golf & Resort Beach – Praia d’El Rey – Casal da Lagoa Seca) sur la côte atlantique portugaise ou par l’île de Saadiyat à Abu Dhabi (Rotana Resort & Villas).
Un rapide coup d’œil sur le site golfdirect.be et son moteur de recherche permet d’avoir une vague idée de la quantité de destinations golfiques surfant aujourd’hui sur le filon. Le Club Med a d’ailleurs été un des premiers — dès les années 1970 à Vittel Ermitage puis à Opio en 1989 — à miser sur la carte de « l’or vert » comme produit d’appel pour ses vacanciers, bien avant de commercialiser à la vente les résidences aux Tridents auprès de ses clients les plus fortunés, notamment à l’Île Maurice (La Plantation d’Albion, les Villas d’Albion ou la Pointe des Canonniers).
August Collection réinvente la copropriété de luxe
La marque aux Tridents a pu rapidement éprouver que le nerf de la guerre n’est pas la vue depuis le green ou l’architecture de la villa avec piscine qui le borde mais l’entretien et la gestion avec services des lieux. Et c’est ce que Mélie Dunod et Nicolai Watzenig, qui ont fondé August en 2018, ont bien compris et rapidement inclus. Outre la rigueur du property management, ce réseau immobilier d’un nouveau genre a fait un pari audacieux : substituer à l’achat d’une unique maison de vacances l’acquisition d’un portefeuille de quatre à cinq propriétés idéalement situées à travers le continent. À rebours du timesharing traditionnel des années quatre-vingt, souvent synonyme de déception juridique, le modèle repose ici sur une authentique copropriété fractionnée. L’acquéreur ne s’offre pas un simple droit de séjour éphémère ; il devient actionnaire réel d’une société immobilière patrimoniale détenant des actifs physiques de premier ordre.
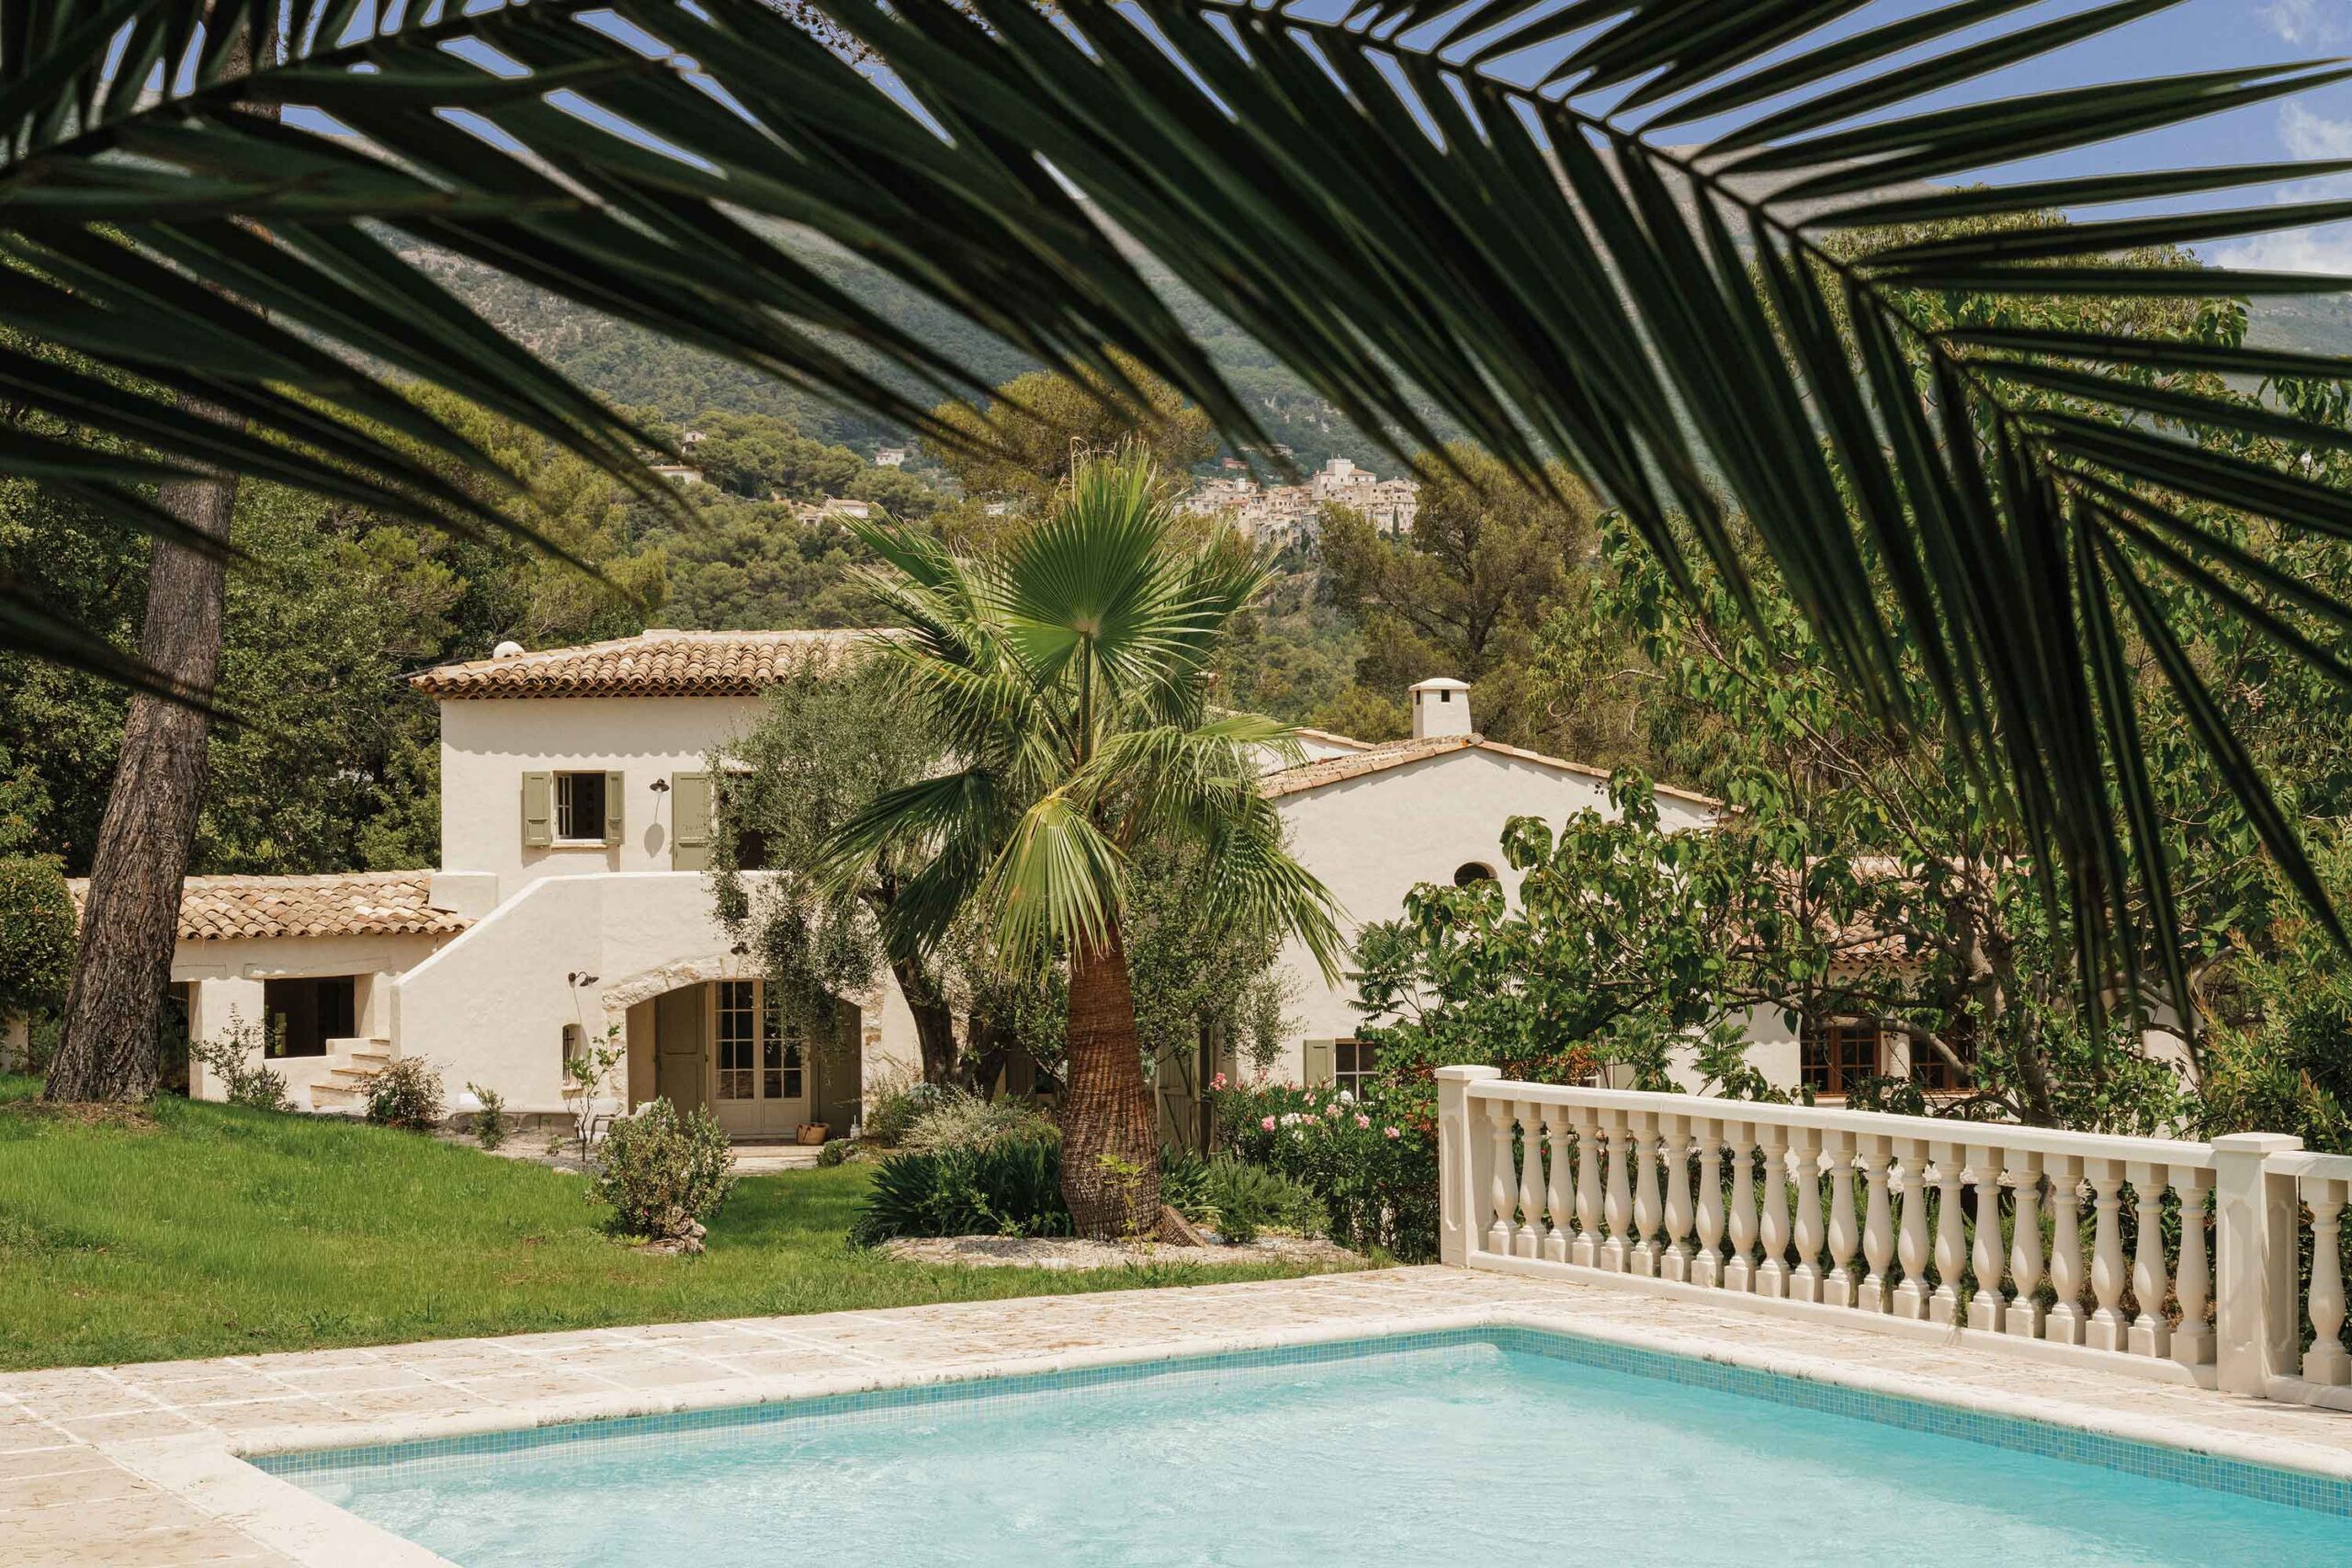
Et pour séduire les accros de la petite balle blanche déjà très sollicités par les promoteurs immobiliers de tous bords, August a déployé une stratégie de ciblage géographique millimétrée en sélectionnant des propriétés très privées situées à moins de quinze minutes des parcours les plus exclusifs d’Europe, de Majorque à la Toscane.
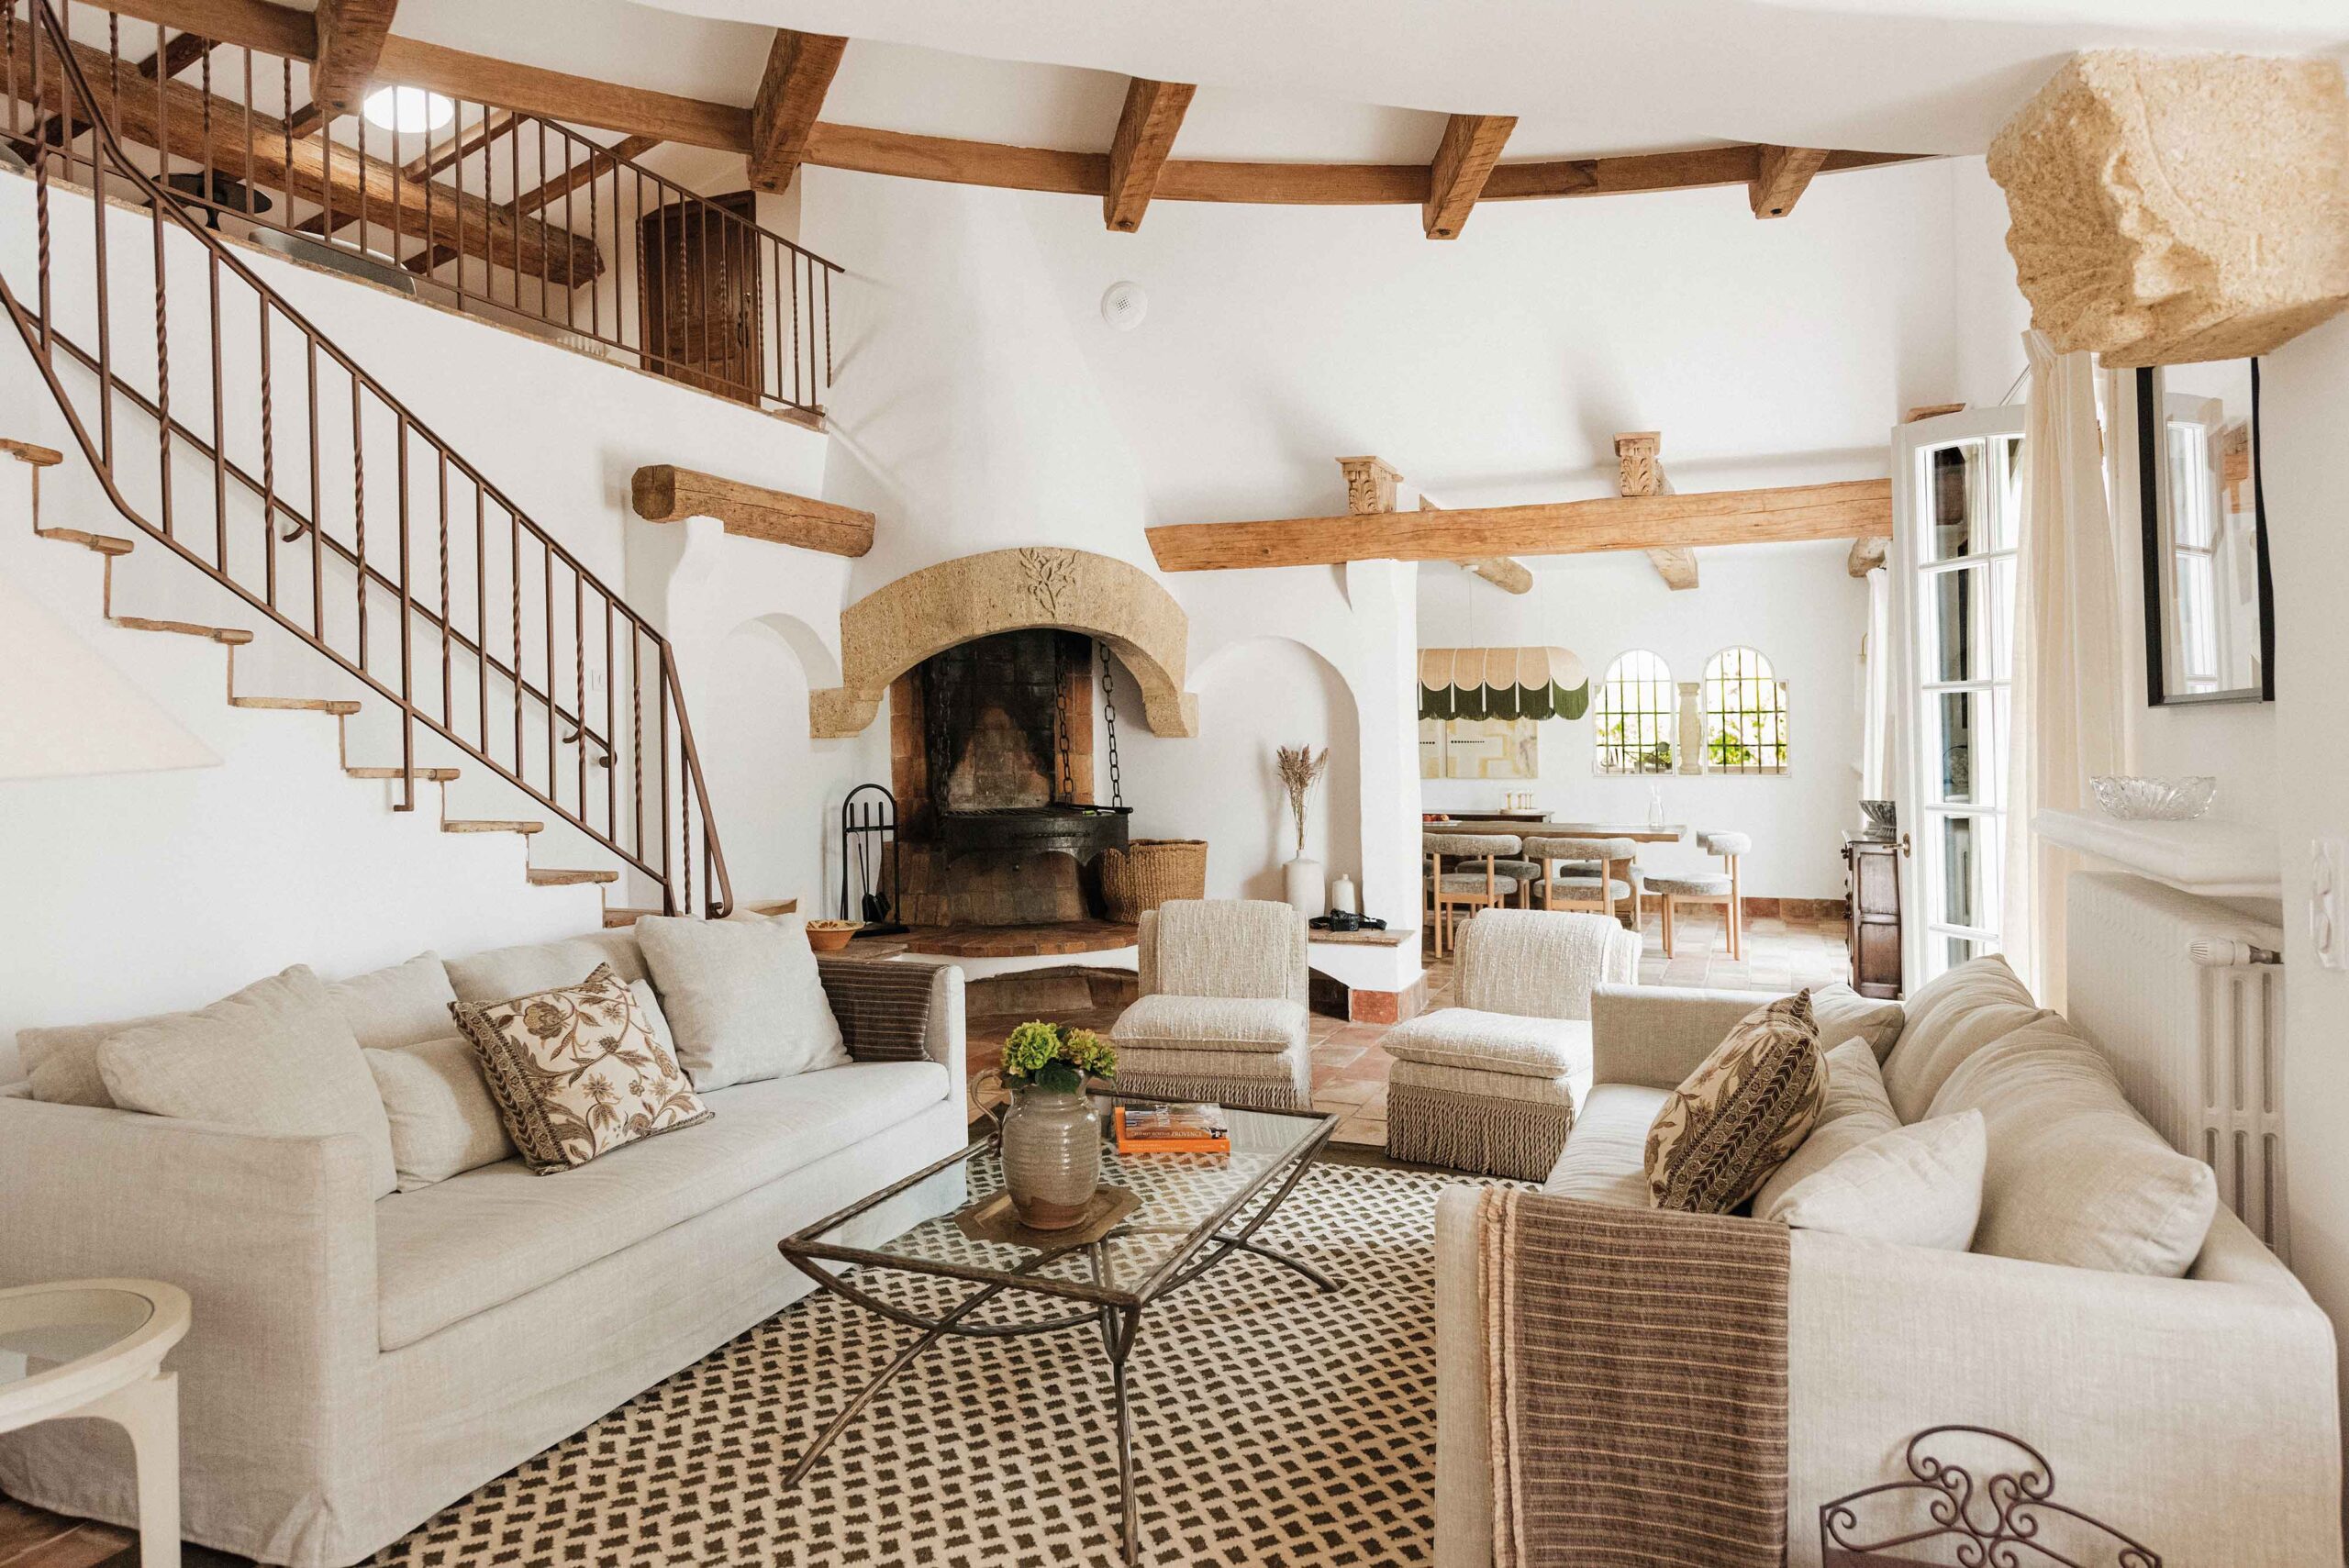
Cette orientation vers l’univers du golf répondait, selon ses fondateurs, à une logique économique implacable. Là où la résidence secondaire classique souffre d’un taux d’inoccupation chronique de près de onze mois sur douze, la clientèle de golfeurs offre un contrepoids parfait grâce à ses habitudes de voyage anticycliques. Les mois de mars, avril, septembre et octobre, boudés par le tourisme familial estival, constituent l’âge d’or du golf en Europe du Sud. Cette saisonnalité décalée maximise la rentabilité d’usage des villas et lisse l’activité de la conciergerie. La valeur ajoutée se niche également dans les détails matériels, les propriétés intégrant des équipements professionnels tels que des simulateurs de swing indoor ou des espaces de putting green privés, dessinés au cœur même des jardins.
« La clientèle de golfeurs offre un contrepoids parfait »
Des propriétés à proximité des golfs de la Côte d’Azur
C’est autour de quatre communes de l’arrière-pays cannois que la collection a pris son envol, chacune dotée d’un parcours de renom à quelques minutes. À Mougins, capitale de l’art de vivre, les propriétés jouxtent le Royal Mougins Golf Club et son tracé technique de dix-huit trous. Et à Tourrettes-sur-Loup, le village perché débordant de violettes, le très sélect Terre Blanche et ses deux parcours de championnat signés Dave Thomas sont à portée de main. Entre les deux, Valbonne et Châteauneuf-Grasse, avec le Golf d’Opio Valbonne et le Golf de la Grande Bastide.
Ce modèle n’est toutefois pas sans défis : August doit jongler avec des cadres réglementaires nationaux disparates et garantir une logistique irréprochable pour une clientèle des plus exigeantes.
Un investissement immobilier fondé sur trois piliers
La valorisation des parts offertes au sein de ces enclaves azuréennes ne relève pas du hasard mais d’une ingénierie patrimoniale rigoureuse. L’analyse de la rentabilité de ce modèle fractionné repose sur trois piliers distincts : la plus-value latente des actifs réels, l’économie d’usage par rapport à l’hôtellerie de luxe, et la liquidité du marché secondaire orchestrée par la rareté. En matière de plus-value immobilière, le choix de communes comme Mougins, Valbonne, Châteauneuf-Grasse ou Tourrettes-sur-Loup offre une protection naturelle contre les fluctuations du marché.
Ces zones se caractérisent par un foncier saturé, des règles d’urbanisme drastiques et une demande internationale constante. Lorsque la société acquiert des propriétés souvent vieillissantes pour les rénover intégralement selon ses standards, elle génère une création de valeur immédiate dès la livraison de la collection. L’investisseur, détenant une fraction d’une société civile propriétaire des murs, voit la valeur de sa part indexée sur l’indice de l’immobilier haut de gamme de la Côte d’Azur. Historiquement, ce segment affiche une croissance résiliente adossée à la rareté intrinsèque des grandes propriétés d’époque.
La rentabilité s’évalue également sous le prisme du coût d’opportunité et de l’économie d’usage. Un golfeur séjournant douze semaines par an dans des suites d’hôtels cinq étoiles ou des domaines privatifs équivalents à Terre Blanche ou au Royal Mougins s’expose à des coûts locatifs annuels volatils et à fonds perdus. Dans le modèle d’August, les frais de gestion annuels — bien que réels pour couvrir l’entretien haut de gamme et les concierges — s’apparentent à des charges de copropriété optimisées par la division entre 21 copropriétaires. L’investisseur substitue une dépense de consommation pure par le portage d’un actif tangible tout en bénéficiant de prestations identiques — voire supérieures — comme le stockage de ses équipements et la réservation prioritaire des parcours.
« La pierre, lorsqu’elle s’habille de vert, peut encore fusionner voyage agréable et investissement utile »
La revente des parts, un enjeu pour les investisseurs
La véritable clé de voûte de la performance financière réside enfin dans la liquidité institutionnelle du marché secondaire. Dans l’immobilier de prestige classique, la revente d’une propriété entière peut exiger de longs mois, voire des années de négociation. Le format de la propriété fractionnée modifie cette dynamique. En maintenant des listes d’attente actives d’investisseurs internationaux pour chaque type de collection, la société qui gère le portefeuille fluidifie les sorties. Un actionnaire souhaitant céder sa part bénéficie d’un vivier d’acheteurs déjà qualifiés par la plateforme. Cette tension permanente entre offre et demande permet non seulement de réduire les délais de transaction à quelques semaines mais aussi de préserver, voire de majorer le prix de revente de la part en garantissant ainsi la hausse de la valeur vénale des bastides sous-jacentes.
Combien coûte un investissement chez August Collection ?
En mariant un arbitrage financier rigoureux à l’art de vivre de la Côte d’Azur, la jeune enseigne a la prétention de prouver, chiffres à l’appui, que la pierre, lorsqu’elle s’habille de vert, peut encore fusionner voyage agréable et investissement utile. Les projections qui suivent émanent d’August et n’intègrent aucun scénario baissier. Pour un investisseur faisant l’acquisition d’une part de la collection Signature orientée golf, le ticket d’entrée s’établit à 480 000 euros. Ce capital initial n’intègre pas de levier bancaire, la société n’offrant pas de financement adossé, ce qui impose un apport en fonds propres. À cela s’ajoutent des frais de gestion et de conciergerie annuels de 16 855 euros, couvrant l’entretien des bastides, les simulateurs de swing et les accès négociés aux parcours.
Dans l’hypothèse d’une conjoncture macroéconomique atone, le marché immobilier de prestige de Mougins et Valbonne conserve sa valeur historique grâce à la rareté intrinsèque du foncier. En tablant sur une appréciation modérée de 2 % par an — selon les projections de la société —, le portefeuille de propriétés sous-jacent se valorise au fil des ans. Au bout de sept ans, lors de la revente de la part sur le marché secondaire d’August, le capital récupéré s’élève à 574 300 euros. Bien que la plus-value brute de 74 300 euros soit partiellement absorbée par le cumul des frais de gestion annuels (84 000 euros sur la période), l’investisseur réalise une opération neutre sur le plan du capital*. Le rendement réel se traduit ici par une économie d’usage majeure : sept années de vacances de luxe et de green fees illimités pour un coût de revient final quasi nul, là où des séjours hôteliers équivalents à Terre Blanche auraient englouti des centaines de milliers d’euros à fonds perdus.
« Sept années de vacances de luxe et de green fees illimités pour un coût de revient final quasi nul »
Quel rendement espérer sur dix ans ?
Dans un contexte de marché haussier soutenu par la forte demande des acheteurs anglo-saxons et nord-européens, l’appréciation annuelle atteint 4,5 %. À cette croissance organique s’ajoute la prime de revente propre au modèle d’August : les acheteurs du marché secondaire acceptent fréquemment de payer un premium pour intégrer immédiatement une collection existante sans subir les douze mois de travaux et de constitution d’une nouvelle entité. Au terme de dix ans, même après déduction des frais de gestion cumulés sur la décennie, l’investisseur dégage un bénéfice net validant la thèse selon laquelle le fractionné haut de gamme peut s’avérer un placement hautement performant.
Quelle fiscalité pour la copropriété fractionnée ?
La rentabilité finale d’un tel investissement ne peut toutefois s’affranchir des réalités fiscales, particulièrement complexes pour une clientèle internationale. Pour y parvenir, la structure juridique retenue par August repose généralement sur des sociétés civiles immobilières (SCI) ou des véhicules de titrisation collective transparents. Pour les propriétés situées en France, notamment à Châteauneuf-Grasse ou Mougins, c’est le principe de la situation des biens qui prévaut. Lors de la revente d’une part, le non-résident est soumis à l’impôt sur les plus-values immobilières en France, perçu au taux forfaitaire de 19 %, auquel s’ajoutent les prélèvements sociaux (parfois réduits à 7,5 % pour les résidents de l’EEE via le formulaire de non-assujettissement, mais s’élevant à 17,2 % pour les pays tiers comme le Royaume-Uni ou les États-Unis).
L’absence de mise en location commerciale des bastides — le modèle étant strictement réservé à l’usage des copropriétaires — élimine par contre tout risque d’imposition au titre des revenus locatifs ou d’assujettissement à la TVA sur les nuitées, sanctuarisant la part comme un pur outil de jouissance patrimoniale.
*NDLR : les chiffres relatifs au rendement de l’investissement sont issus des estimations de Forbes Belgium et ne sont pas fournis par August
