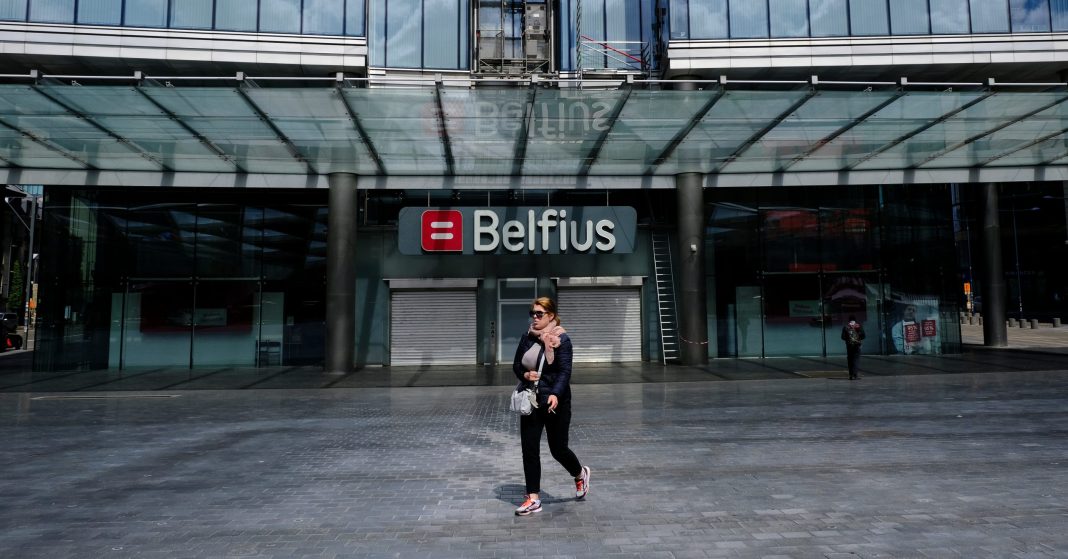
Le conseil des ministres restreint a validé, le 11 septembre 2026, la short list de huit candidats à l’acquisition de 20 % de Belfius. L’opération est évaluée autour de deux milliards d’euros. Le processus vise des investisseurs institutionnels, des familles et des fonds. Il écarte les acteurs du secteur financier, banques comme assureurs concurrents. L’objectif annoncé est d’alléger la dette fédérale et de donner à Belfius les moyens de sa croissance. Les offres contraignantes sont attendues pour début octobre, la clôture suivra à la mi-octobre.
Le kern a également chargé la SFPIM d’étudier la faisabilité du transfert à Belfius de sa participation de 31,66 % dans Ethias, dans le cadre d’un éventuel échange d’actions. Cette piste pourrait renforcer les fonds propres et la capacité stratégique de Belfius, contribuer à la constitution d’un groupe belge de bancassurance. Ses modalités financières, sa valorisation et ses bénéfices économiques restent à établir.
Le gouvernement, par la voix du vice-Premier ministre Jan Jambon, a dissocié la vente de Belfius du dossier Ethias. Dans le cadre d’un swap, la SFPIM céderait ses actions Ethias à Belfius et recevrait en échange des titres de la banque. L’argent public resterait investi, mais la transaction déplacerait l’exposition de l’État d’un actif vers un autre, dont les dynamiques sectorielles et prudentielles diffèrent, ce qui peut faire diverger les revenus de l’État.
Sous les questions techniques affleure une interrogation plus ancienne. Quelle doctrine actionnariale l’État applique-t-il ? Elle porte moins sur les pourcentages cédés que sur le principe d’une détention totale : Belfius, nationalisée en 2011 ; Ethias, entre les seules mains d’actionnaires publics depuis 2008.
Derrière ces choix se cache une question plus fondamentale : comment l’État mesure-t-il la valeur de ses actifs ? Pour lui, la valeur ne se résume pas au prix de marché ou au dividende. Elle inclut aussi la contribution à la souveraineté, à la continuité des services essentiels et à la capacité d’action collective. Choisir une doctrine actionnariale, c’est choisir quelle définition de la valeur l’emporte lorsque ces objectifs entrent en tension.
Trois façons dont l’État investit
Lorsqu’il investit, l’État se comporte de trois manières.
- Comme investisseur financier, il décide en fonction du rendement du capital et de la régularité des distributions. Le dividende devient son indicateur-clé.
- Comme propriétaire d’infrastructure, il veille à la continuité d’un service qu’il juge essentiel à la collectivité et par extension à son contrat social.
- Comme actionnaire porteur d’une mission, il poursuit des objectifs que le marché valorise imparfaitement : souveraineté, ancrage territorial, cohésion.
Dans les deux derniers cas, la rentabilité relève de la bonne gouvernance. Elle perd son statut de critère de maintien en portefeuille.
Appliquer cette grille à Belfius et Ethias
Le dividende forme un élément d’analyse nécessaire, mais insuffisant. Un actif rentable intègre déjà dans sa valeur les revenus futurs actualisés, pondérés par le risque et par les besoins de capitalisation à venir. Le dividende reste un flux, la valeur reste un stock.
Ethias a versé près d’un milliard d’euros de dividendes à ses actionnaires depuis 2017, tandis que son ratio de solvabilité avait atteint sa cible deux ans avant l’échéance annoncée. Céder revient alors à encaisser aujourd’hui les « œufs d’or » que la poule pondrait demain, corrigés des risques attachés à sa propre vie.
La rentabilité d’Ethias raconte aussi sa mission. Le groupe propose aux pouvoirs publics une gamme non-vie à des conditions très compétitives. Son rendement des fonds propres demeure inférieur à celui des grands assureurs belges. L’écart mesure le coût du service rendu, là où un actionnaire purement financier lirait une sous-performance.
La même logique s’applique au service rendu. Si l’un des services assurés par Belfius disparaît, quel effet pour la souveraineté stratégique et pour la collectivité ? Quel acteur du marché le reprendrait ? La réponse dépend de la stratégie que l’État assume, autrement dit d’une doctrine écrite.
Souveraineté numérique et valeur non financière
Ethias abrite KEYES, l’ancienne NRB, qui développe avec Cegeka une offre de cloud critique reposant sur des données localisées en Belgique. KEYES présente de bons chiffres : sa marge d’exploitation est passée de 4 % en 2023 à 8 % en 2024, avec un EBITDA de 71 millions d’euros pour un chiffre d’affaires de 71 millions en 2025. Cette bonne santé financière en fait un actif attractif sur le marché des services IT. Mais sa valeur de marché ne reflète pas sa contribution à la souveraineté numérique.
L’écart entre l’utilité collective élevée et la valorisation financière est au cœur de la question de cession. La détention publique est un moyen parmi d’autres de protéger cet ancrage, aux côtés de l’obligation d’héberger les données en Belgique, de la certification des infrastructures et du contrôle réglementaire. Le choix entre ces moyens relève de la doctrine, davantage que de la part au capital.
Ces éléments éclairent l’exigence d’envisager la vente sous réserve d’un projet industriel solide.
Belfius, financement public et contrainte prudentielle
Belfius finance les communes, les hôpitaux et les entreprises du tissu belge. Ces financements survivraient-ils à une cession, dès lors que les critères de rendement deviennent ceux du privé plutôt que le produit d’une conversation que l’État tient avec lui-même ?
La suppression de la ligne de crédit à la Région bruxelloise au 1er janvier 2026, après la dégradation de sa note par S&P liée au déficit et à l’absence de gouvernement, puis sa révision en juillet sous condition d’une trajectoire budgétaire, situe la portée réelle de la propriété publique. La contrainte prudentielle décide, quelle que soit la couleur de l’actionnaire. Le débat porte dès lors sur les instruments qui traduisent une volonté publique, davantage que sur le pourcentage retenu.
Gouvernance d’Ethias et agrégation des intérêts
Ethias appartient à la SFPIM pour la part fédérale, à la Région wallonne et à la Région flamande, chacune pour 31,66 %, le solde revenant à EthiasCo. Les deux Régions ont confirmé leur intention de conserver leurs blocs. Un transfert de la part fédérale vers Belfius les placerait aux côtés d’une banque ouverte pour un cinquième au capital privé. Cette transformation de gouvernance appelle une décision explicite et agrégée.
Le champ des rapprochements ouverts à Ethias s’étend d’ailleurs au-delà de Belfius, vers d’autres acteurs du secteur. Chaque actionnaire raisonne depuis son budget, son horizon, son intérêt propre, ce qui produit une juxtaposition là où la valeur demande une agrégation.
Bonnes pratiques à l’international
D’autres États ont formalisé cette fonction d’agrégation. La France a recentré, en 2017, la doctrine de son Agence des participations autour de trois axes : les entreprises stratégiques contribuant à la souveraineté nationale, celles porteuses de missions de service public que la régulation protège insuffisamment et celles dont la défaillance créerait un risque systémique, avec un rapport annuel remis au Parlement. Les Pays-Bas ont adopté, en juillet 2022, une Nota Deelnemingenbeleid qui énonce les cas où l’actionnariat public sert l’intérêt général, assortie d’une réévaluation périodique de chaque participation et d’un rapport annuel de gestion.
Deux prix, deux régimes de preuve
Le patron de KBC, Johan Thijs, a contesté l’idée d’un rapprochement entre Belfius et Ethias en invoquant les règles de concurrence. En réponse, le président du MR, Georges-Louis Bouchez, a mentionné l’article 107 du traité sur le fonctionnement de l’Union européenne, qui permet, sous conditions, une vente de gré à gré qualifiée de stratégique, avec un prix validé par un expert indépendant. Le débat n’est donc pas seulement technique : il oppose une logique de marché, où le prix s’impose, à une logique de souveraineté, où l’État peut, dans un cadre européen strict, choisir son partenaire et fixer une trajectoire industrielle. Le choix entre ces deux méthodes relève de la doctrine actionnariale de l’État et détermine la valeur qui s’inscrira au bilan public.
Trois définitions de la création de valeur
Trois définitions de la création de valeur coexistent aujourd’hui dans les institutions qui portent ces participations : vendre au meilleur prix, encaisser un flux régulier, ou bâtir des groupes ancrés en Belgique portant un rôle qui dépasse leur seul service. Pour l’État, la valeur d’un actif n’est pas seulement son prix de marché ou son dividende ; c’est aussi sa contribution à la souveraineté, à la continuité des services essentiels et à la capacité d’action collective. Choisir une doctrine actionnariale, c’est choisir quelle définition de la valeur l’emporte lorsque ces objectifs entrent en tension.
Chacune se défend, chacune commande une décision divergente sur le même bilan. Le départage ne deviendra opérant que s’il s’assortit d’indicateurs mesurables : seuil de rendement minimal accepté, critère déclenchant une cession, horizon de détention assumé. Faute de quoi l’État continuera d’arbitrer au cas par cas, sous la pression du calendrier budgétaire ou des opportunités de marché, sans boussole stratégique claire.
Conclusion
La bonne décision ne serait dès lors pas celle qui maximise le prix de cession ou le dividende, mais celle qui maximise la valeur publique globale – financière, économique, stratégique et sociétale – à l’horizon que l’État assume.
La question n’est pas de savoir si, ni de quelle manière, Belfius et Ethias doivent rester publiques. Elle est de savoir pourquoi elles le restent, combien de temps, sous quelles conditions et selon quelle définition de la valeur publique.
La réponse appelle moins une transaction qu’une doctrine publiée et évaluée.
Car si l’État ne sait pas pourquoi il détient, comment saura-t-il quand et à quel prix il doit céder ?
