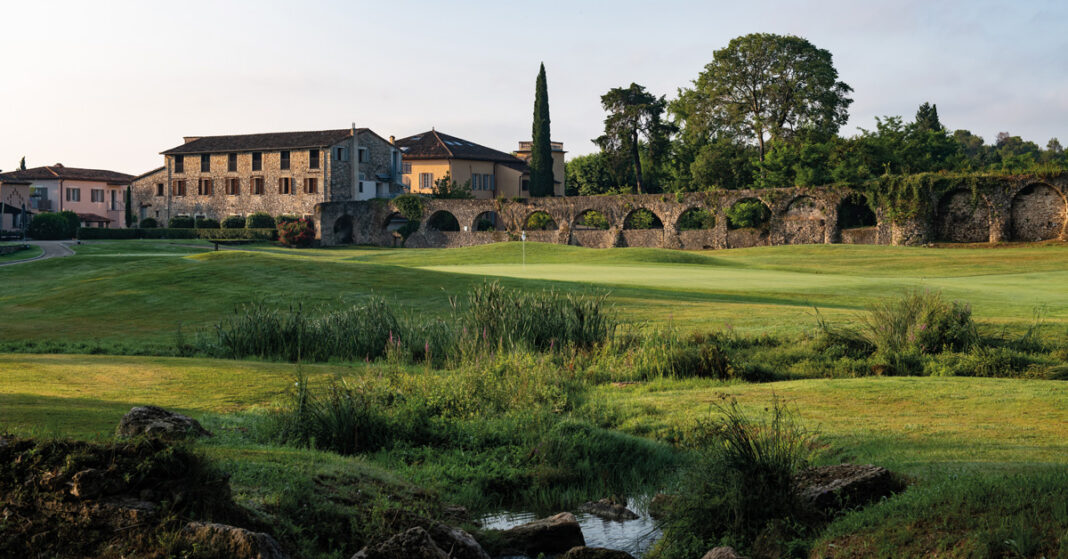
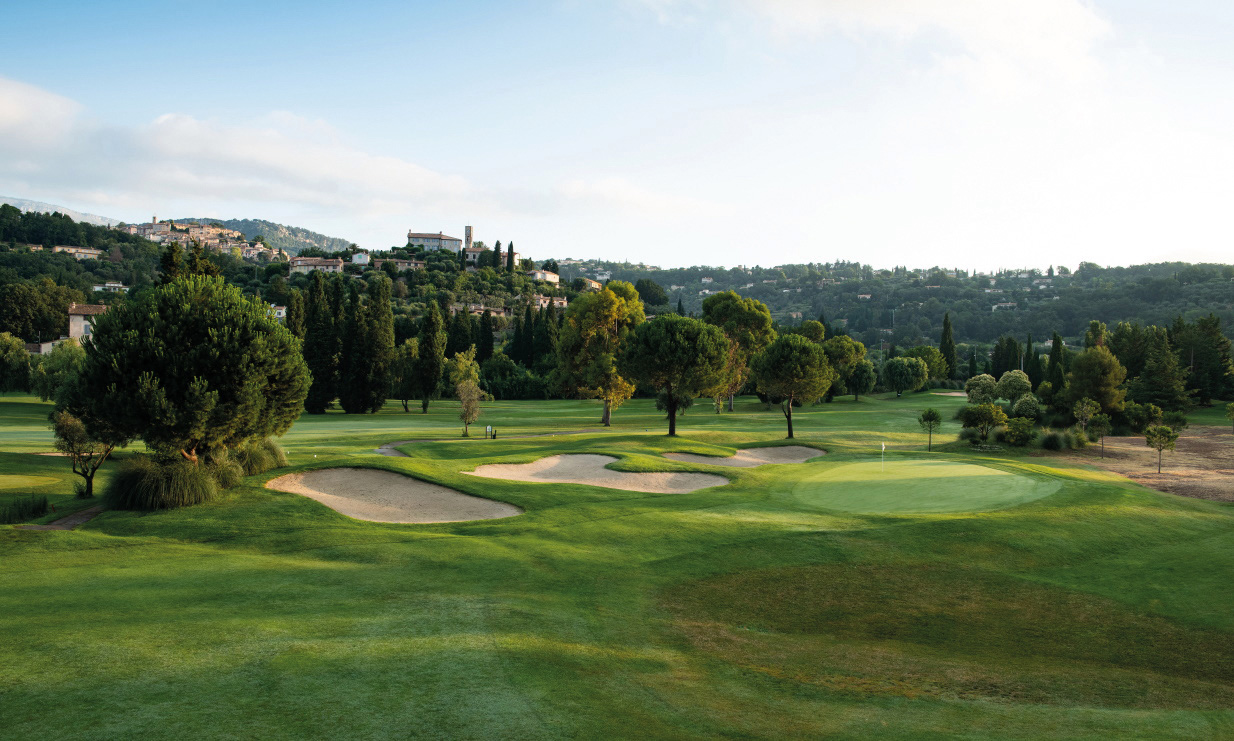
In het gouden licht van een late namiddag op de hoogten van het achterland van Cannes strekt de horizon zich uit tot een onberispelijk gemaaid tapijt van groen. Vanaf het terras van een gerestaureerde stenen bastide is het schouwspel onveranderlijk: pijnbomen tekenen de contouren van een fairway op wedstrijdniveau, terwijl in de verte de gedempte tik van een club die de bal raakt de stilte doorbreekt.
Dit decor is niet dat van een vijfsterrenhotel, maar van een tweede verblijf van een nieuw soort. We bevinden ons in het hart van de wereld van August Collection, de Europese proptech die er resoluut voor koos de codes van het luxueuze mede-eigendom op zijn kop te zetten door uitzonderlijk vastgoed te koppelen aan de passie voor golf. Het idee is verre van nieuw: al meer dan 25 jaar kent het, met wisselend succes, opgang op alle continenten, van Punta Cana in de Dominicaanse Republiek tot Mauritius, via Cascais en Óbidos aan de Portugese Atlantische kust of het eiland Saadiyat in Abu Dhabi.
Een snelle blik op de website golfdirect.be en haar zoekmachine geeft al een vaag idee van het aantal golfbestemmingen dat vandaag op deze trend surft. Club Med was trouwens een van de eerste – al vanaf de jaren 1970 in Vittel Ermitage en daarna in Opio in 1989 – om de kaart van het “groene goud” te trekken als lokmiddel voor zijn vakantiegangers, lang vóór het zijn Trident-residenties te koop aanbood aan zijn meest fortuinlijke klanten, met name op Mauritius (La Plantation d’Albion, les Villas d’Albion of la Pointe des Canonniers). Het merk van de drietand stelde al snel vast dat de kern van de zaak niet het uitzicht vanaf de green is, of de architectuur van de villa met zwembad ernaast, maar het onderhoud, het beheer en de dienstverlening.
Dat is exact wat Mélie Dunod en Nicolai Watzenig, die August in 2018 oprichtten, goed begrepen en meteen inbouwden. Een nauwgezet property management en daarbovenop een gewaagde gok: de aankoop van één enkel vakantiehuis vervangen door de verwerving van een portefeuille van vier à vijf ideaal gelegen eigendommen over het continent. Anders dan de klassieke timesharing van de jaren tachtig, vaak synoniem van juridische ontgoocheling, berust het model hier op een authentiek gefractioneerd mede-eigendom. De koper koopt geen vluchtig verblijfsrecht; hij wordt een echte aandeelhouder van een patrimoniale vastgoedvennootschap die fysieke topactiva bezit.
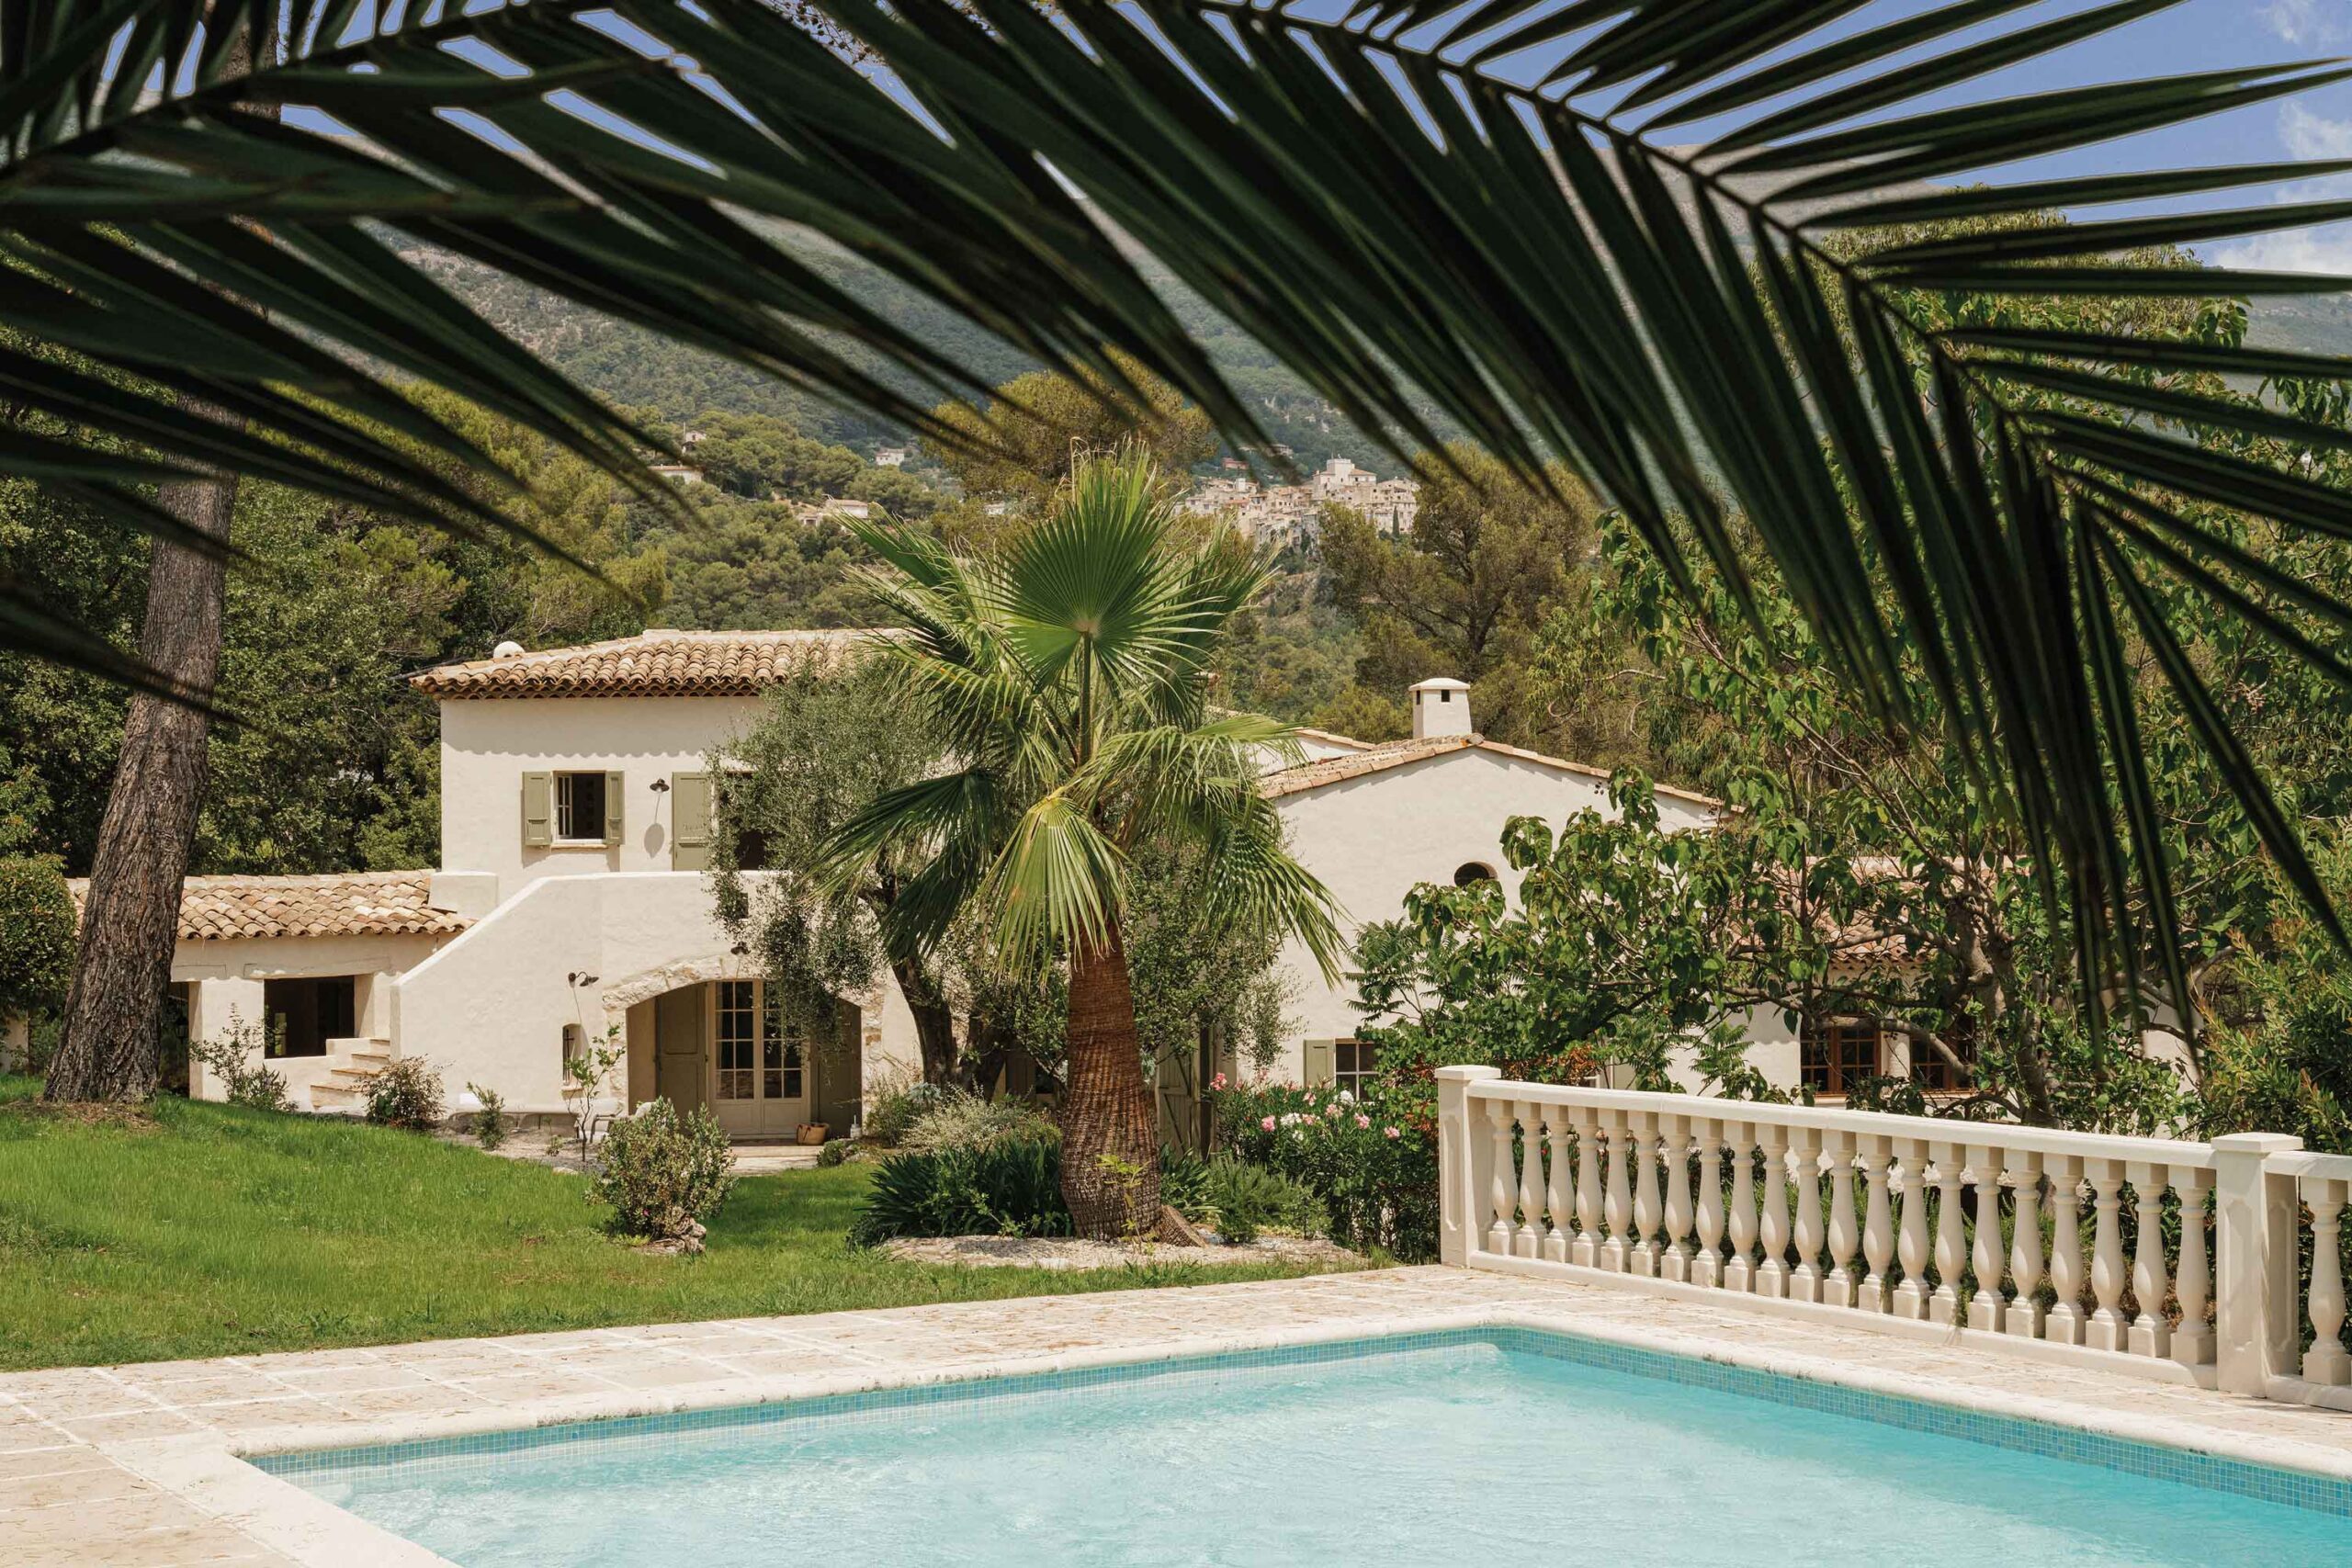
En om de fanaten van het kleine witte balletje – fel begeerd door vastgoedontwikkelaars van allerlei slag – te verleiden, ontplooide August een millimeterprecieze geografische doelstrategie: het selecteert zeer private eigendommen op minder dan een kwartier van de meest exclusieve golfbanen van Europa, van Mallorca tot Toscane.
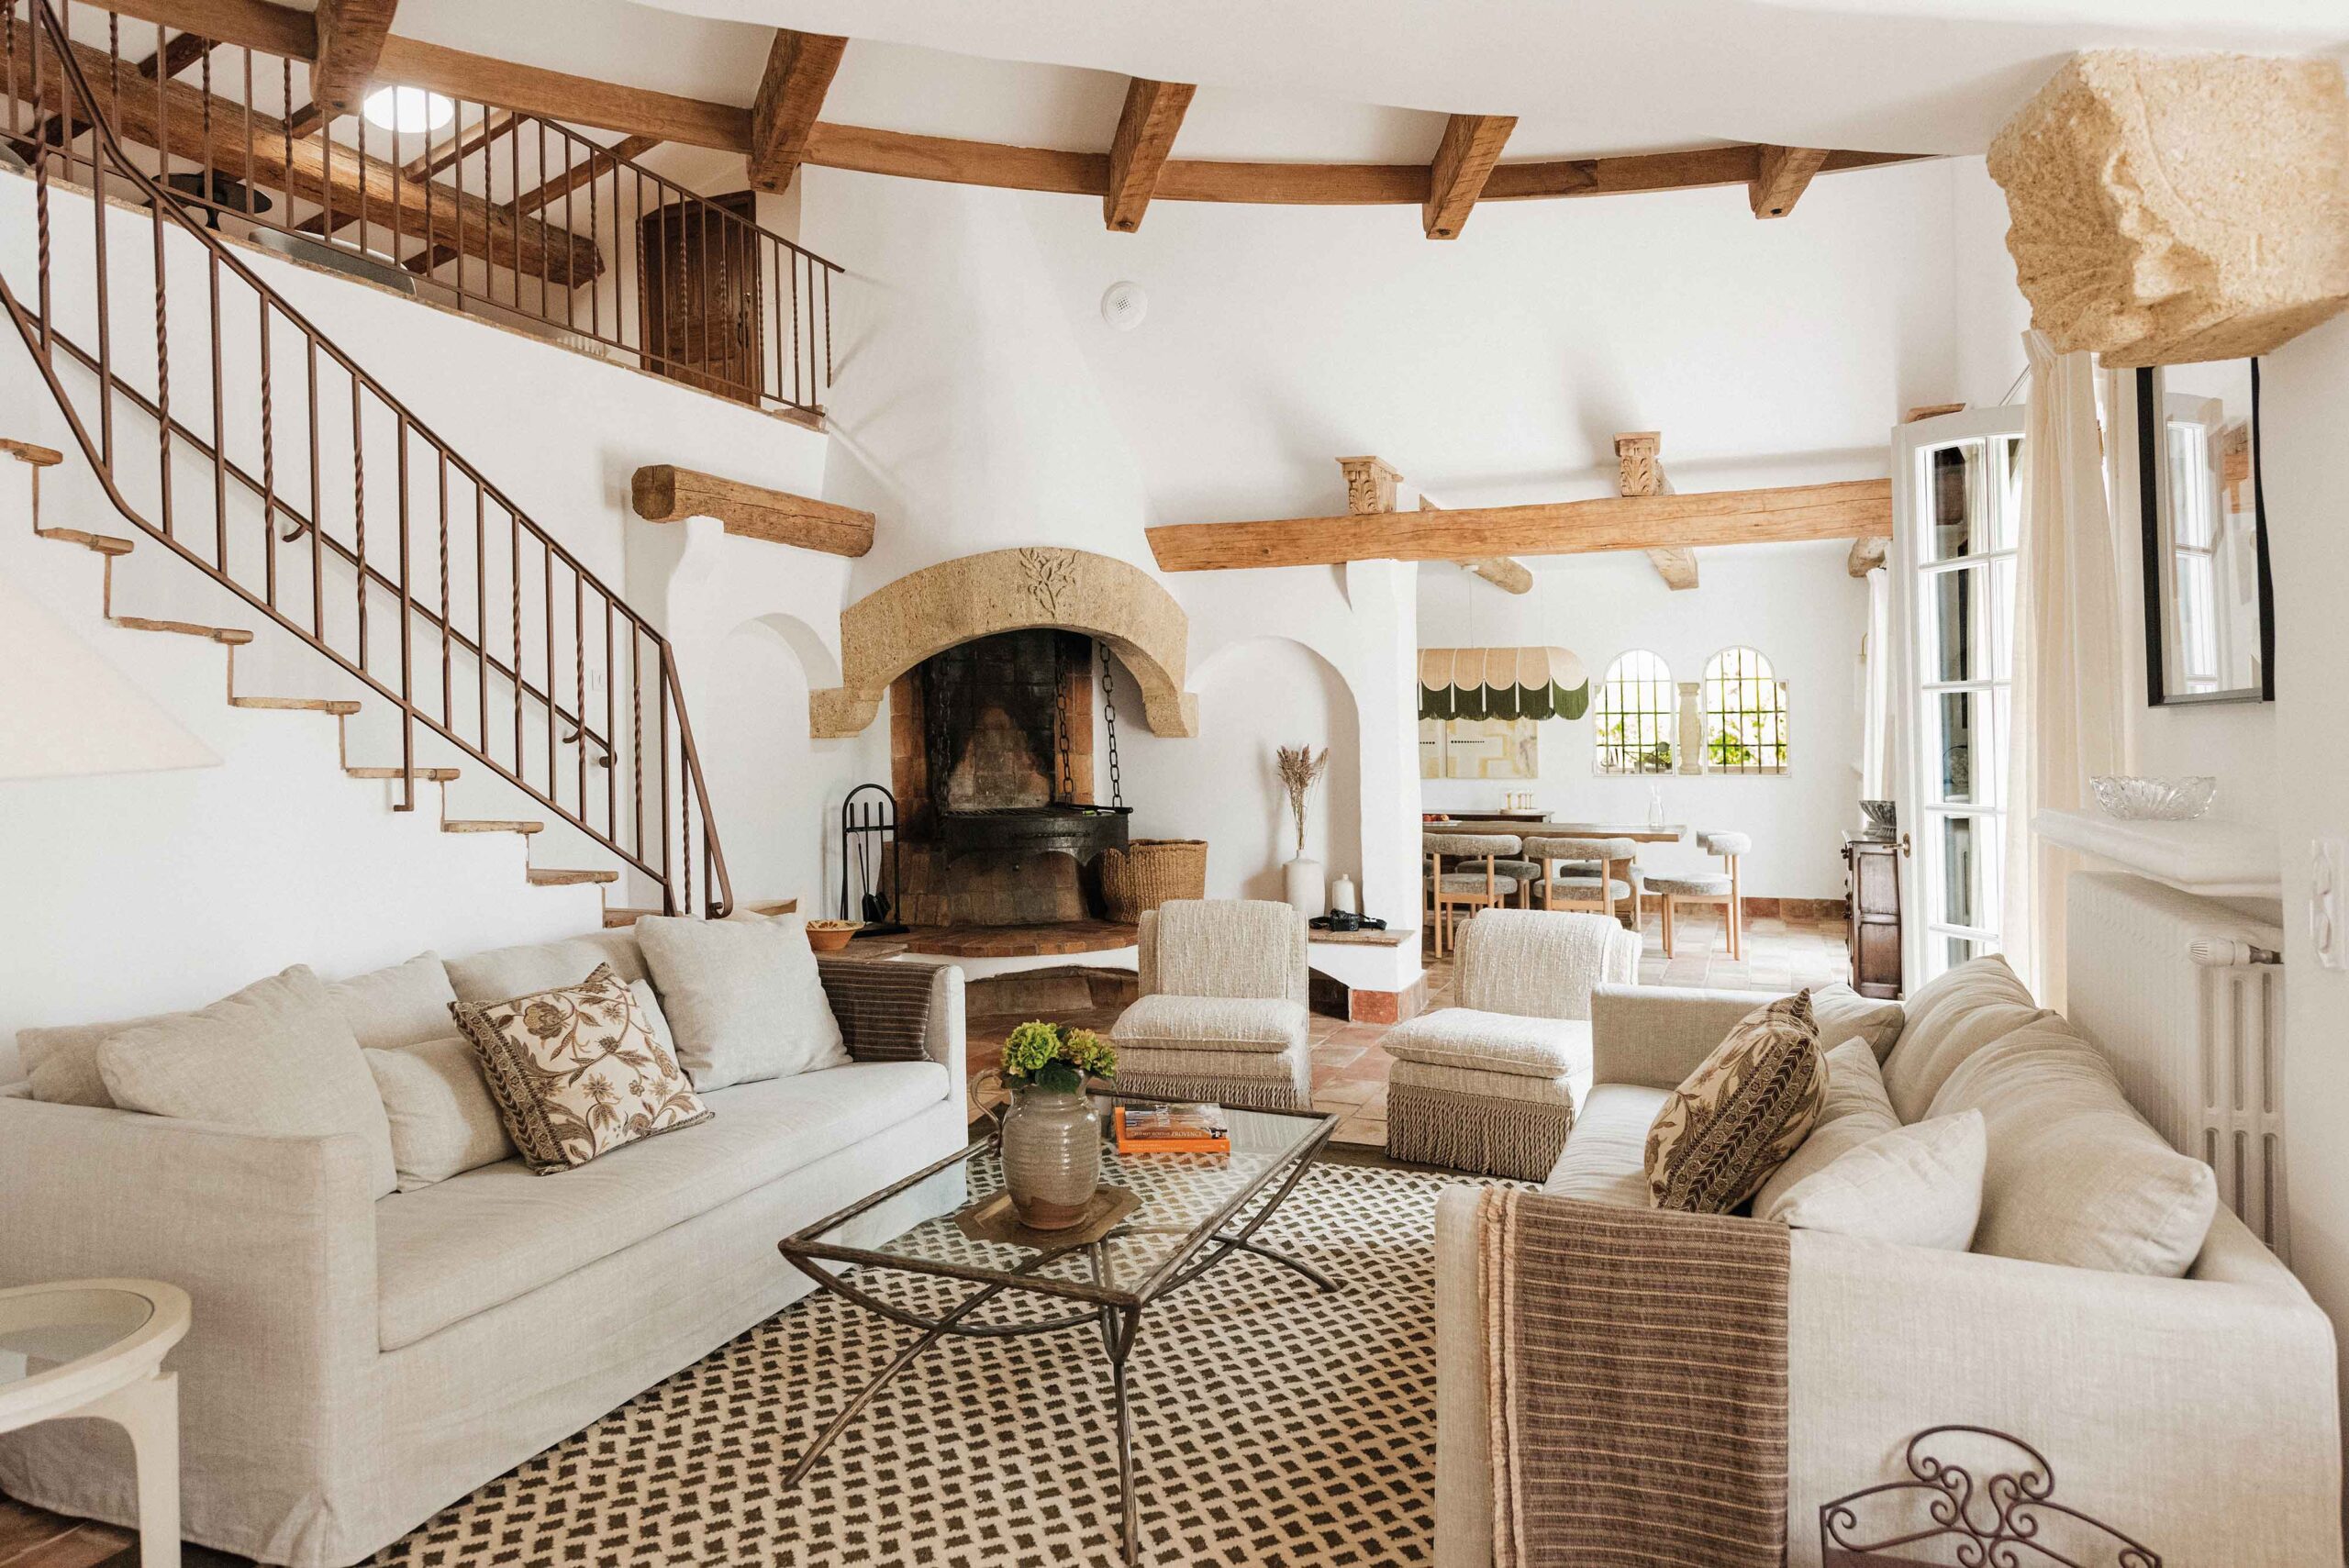
Die keuze voor de golfwereld beantwoordde volgens de oprichters aan een onverbiddelijke economische logica. Waar het klassieke tweede verblijf lijdt aan een chronische leegstand van bijna elf maanden op twaalf, vormt het golfpubliek een tegengewicht dankzij zijn anticyclische reisgewoonten. De maanden maart, april, september en oktober, gemeden door het familiale zomertoerisme, vormen de gouden tijd van het golf in Zuid-Europa. Die verschoven seizoensgebondenheid maximaliseert het gebruiksrendement van de villa’s en spreidt het werk van de conciërgerie. De meerwaarde schuilt ook in de materiële details: de eigendommen bevatten professionele uitrusting zoals indoor swingsimulatoren of privé-puttinggreens, aangelegd midden in de tuinen.
Het golfpubliek vormt een tegengewicht voor leegstand dankzij zijn anticyclische reisgewoonten
In het achterland van Cannes koos de collectie voor vier karaktervolle dorpen, stuk voor stuk met een gerenommeerde golfbaan op enkele minuten. In Mougins, hoofdstad van de levenskunst, grenzen de eigendommen aan de Royal Mougins Golf Club en zijn technische achttienholesbaan. En in Tourrettes-sur-Loup, het aan de rots klevende dorp barstensvol viooltjes, heb je het zeer selecte Terre Blanche en zijn twee wedstrijdbanen van Dave Thomas binnen handbereik. Daartussen liggen Valbonne en Châteauneuf-Grasse, met de Golf d’Opio Valbonne en de Golf de la Grande Bastide.
Toch is dit model niet zonder uitdagingen: August moet jongleren met uiteenlopende nationale regelgevingen én een feilloze logistiek garanderen voor een uiterst veeleisend publiek.
De waardering van de aandelen binnen deze enclaves berust niet op toeval, maar op een nauwgezette vermogensstructurering. De rendabiliteit van dit gefractioneerde model steunt op drie afzonderlijke pijlers: de latente meerwaarde van de reële activa, de gebruiksbesparing tegenover de luxehotellerie, en de liquiditeit van de secundaire markt, aangestuurd door schaarste. Wat de vastgoedmeerwaarde betreft, biedt de keuze voor gemeenten als Mougins, Valbonne, Châteauneuf-Grasse of Tourrettes-sur-Loup een natuurlijke bescherming tegen marktschommelingen.
Die zones kenmerken zich door een verzadigd grondaanbod, strikte stedenbouwkundige regels en een constante internationale vraag. Wanneer de vennootschap verouderende eigendommen aankoopt om ze volledig volgens haar standaarden te renoveren, genereert ze meteen bij de oplevering van de collectie een waardecreatie. De investeerder bezit een fractie van een burgerlijke vennootschap die eigenaar is van het vastgoed en ziet de waarde van zijn aandeel meebewegen met de prijzen van het luxesegment aan de Côte d’Azur. Historisch vertoont dit segment een veerkrachtige groei, geschraagd door de intrinsieke schaarste van grote historische eigendommen.
De rendabiliteit laat zich ook beoordelen door de bril van de opportuniteitskost en de gebruiksbesparing. Een golfer die twaalf weken per jaar in vijfsterrensuites of gelijkwaardige privédomeinen als Terre Blanche of de Royal Mougins verblijft, stelt zich bloot aan volatiele en verloren jaarlijkse verblijfskosten. In het model van August lijken de jaarlijkse beheerskosten – hoewel reëel, om het luxueuze onderhoud en de conciërges te dekken – op mede-eigendomslasten, geoptimaliseerd door de deling door 21 mede-eigenaars. De investeerder vervangt een pure consumptie-uitgave door het aanhouden van een tastbaar actief, en geniet tegelijk van identieke – zo niet betere – prestaties, zoals het stockeren van zijn uitrusting en de prioritaire reservatie van de banen.
De jonge onderneming wil bewijzen dat vastgoed en golf reisplezier en rendement kunnen verzoenen
De echte sluitsteen van de financiële prestatie ligt ten slotte in de institutionele liquiditeit van de secundaire markt. In het klassieke prestigevastgoed kan de doorverkoop van een volledige eigendom lange maanden, zelfs jaren onderhandelen vergen. Het formaat van het gefractioneerde eigendom wijzigt die dynamiek. Door voor elk type collectie actieve wachtlijsten van internationale investeerders aan te houden, maakt de vennootschap die de portefeuille beheert de uitstappen vlotter. Een aandeelhouder die zijn aandeel wil afstoten, beschikt over een vijver van kopers die al door het platform zijn gescreend. Die permanente spanning tussen vraag en aanbod maakt het niet alleen mogelijk de transactietermijnen tot enkele weken terug te brengen, maar ook de doorverkoopprijs van het aandeel te behouden of zelfs te verhogen, en zo de stijging van de verkoopwaarde van de onderliggende bastides te garanderen.
Zeven jaar luxevakanties en onbeperkte green fees voor een vrijwel nihil eindkostenplaatje
In een markt die stevig groeit, gedragen door de sterke vraag van Angelsaksische en Noord-Europese kopers, bedraagt de jaarlijkse waardestijging 4,5%. Naast deze organische groei speelt ook de wederverkoopwaarde die eigen is aan het model van August. Kopers op de secundaire markt zijn vaak bereid een meerprijs te betalen om meteen in een bestaande collectie te stappen, zonder de twaalf maanden werk en de oprichting van een nieuwe entiteit te moeten doorlopen. Na tien jaar, en zelfs na aftrek van de beheerkosten die over de hele periode zijn opgelopen, boekt de belegger een nettowinst. Dat bevestigt de stelling dat fractionele investeringen in het hoogwaardige segment zeer rendabel kunnen zijn.
In de hypothese van een matte macro-economische conjunctuur behoudt de prestigevastgoedmarkt van Mougins en Valbonne zijn historische waarde dankzij de intrinsieke schaarste van de grond. Rekening houdend met een matige waardestijging van 2 % per jaar – volgens de projecties van de vennootschap – wint de onderliggende vastgoedportefeuille door de jaren heen aan waarde. Na zeven jaar, bij de doorverkoop van het aandeel op de secundaire markt van August, bedraagt het gerecupereerde kapitaal 574.300 euro. Al wordt de brutomeerwaarde van 74.300 euro deels opgeslorpt door de jaarlijkse beheerskosten (84.000 euro over dezelfde periode), toch komt de investeerder qua kapitaal ongeveer break-even uit*. Het reële rendement vertaalt zich hier in een grote gebruiksbesparing: zeven jaar luxevakanties en onbeperkte green fees voor een vrijwel nihil eindkostenplaatje, daar waar gelijkwaardige hotelverblijven honderdduizenden euro’s zouden hebben opgeslokt.
In een context van een stijgende markt, gedragen door de sterke vraag van Angelsaksische en Noord-Europese kopers, bereikt de jaarlijkse waardestijging 4,5 %. Bij die organische groei komt de doorverkooppremie eigen aan het model: kopers op de secundaire markt aanvaarden vaak een premium te betalen om meteen in een bestaande collectie te stappen, zonder de twaalf maanden werken en oprichting van een nieuwe entiteit te ondergaan. Na tien jaar wordt het aanvankelijke aandeel van 500.000 euro verhandeld tegen 815.000 euro. De brutomeerwaarde bedraagt 315.000 euro. Zelfs na aftrek van de 120.000 euro beheerskosten die over het decennium werden opgestapeld, boekt de investeerder een nettowinst van 195.000 euro, wat de stelling bevestigt dat het gefractioneerde topsegment een uiterst renderende belegging kan zijn.
De uiteindelijke rendabiliteit van zo’n investering kan zich echter niet losmaken van de fiscale realiteit, bijzonder complex voor een internationaal publiek. Daartoe berust de juridische structuur die August hanteert doorgaans op burgerlijke vastgoedvennootschappen (in Frankrijk sociétés civiles immobilières of SCI) of op transparante collectieve effectiseringsvehikels. Voor eigendommen in Frankrijk, met name in Châteauneuf-Grasse of Mougins, geldt het principe van de ligging van de goederen. Bij de doorverkoop van een aandeel is de niet-inwoner in Frankrijk onderworpen aan de belasting op vastgoedmeerwaarden, geheven tegen het forfaitaire tarief van 19 %, waarbij nog sociale heffingen komen (soms verlaagd tot 7,5 % voor inwoners van de EER via het formulier van niet-onderwerping, maar oplopend tot 17,2 % voor derde landen zoals het Verenigd Koninkrijk of de Verenigde Staten).
Het feit dat de bastides niet commercieel worden verhuurd – het model is strikt voorbehouden aan het gebruik door de mede-eigenaars – sluit daarentegen elk risico op belasting uit hoofde van huurinkomsten of btw-plicht op de overnachtingen uit, en verankert het aandeel als een puur instrument van patrimoniaal genot.
* : Noot van de redactie: de rendementscijfers zijn afkomstig van schattingen van Forbes Belgium en niet van August.
