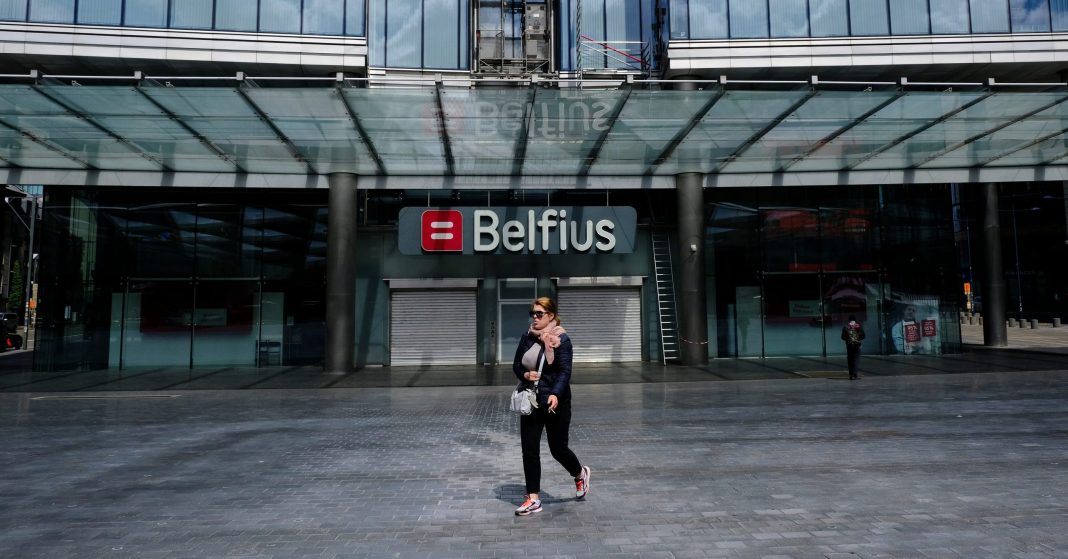
Het kernkabinet keurde op 11 september 2026 de shortlist goed van acht kandidaten voor de overname van 20% van Belfius. De transactie wordt geraamd op ongeveer €2 miljard. De procedure richt zich op institutionele beleggers, families en fondsen. Spelers uit de financiële sector, zowel banken als concurrerende verzekeraars, worden uitgesloten. Het aangekondigde doel is de federale schuld te verlichten en Belfius de middelen te geven om te groeien. De bindende biedingen worden begin oktober verwacht, waarna de transactie midden oktober wordt afgerond.
Het kernkabinet heeft ook de FPIM gevraagd de haalbaarheid te onderzoeken van een overdracht aan Belfius van haar belang van 31,66% in Ethias, in het kader van een mogelijke aandelenruil. Die piste zou het eigen vermogen en de strategische slagkracht van Belfius kunnen versterken en bijdragen aan de vorming van een Belgische bank-verzekeringsgroep. De financiële voorwaarden, waardering en economische voordelen ervan moeten nog worden bepaald.
De regering heeft, bij monde van vicepremier Jan Jambon, de verkoop van Belfius losgekoppeld van het Ethias-dossier. Bij een swap zou de FPIM haar Ethias-aandelen aan Belfius overdragen en in ruil aandelen van de bank ontvangen. Het overheidsgeld zou geïnvesteerd blijven, maar de transactie zou de blootstelling van de staat verschuiven van het ene actief naar het andere. Omdat de sectorale en prudentiële dynamiek ervan verschilt, kunnen ook de inkomsten van de staat uiteenlopen.
Achter de technische vragen schuilt een oudere kwestie. Welk aandeelhoudersbeleid voert de staat? Het gaat daarbij minder om de verkochte percentages dan om het principe van een volledig belang: Belfius, dat in 2011 werd genationaliseerd, en Ethias, dat sinds 2008 uitsluitend in handen is van publieke aandeelhouders.
Achter die keuzes schuilt een fundamentelere vraag: hoe meet de staat de waarde van zijn activa? Voor de overheid valt waarde niet samen met de marktprijs of het dividend. Ook de bijdrage aan de soevereiniteit, de continuïteit van essentiële diensten en het collectieve handelingsvermogen tellen mee. Een aandeelhoudersbeleid kiezen, betekent bepalen welke definitie van waarde voorrang krijgt wanneer die doelstellingen met elkaar botsen.
Drie manieren waarop de staat investeert
Wanneer de staat investeert, doet hij dat op drie manieren.
- Als financiële investeerder neemt hij beslissingen op basis van het rendement op het kapitaal en de regelmaat van de uitkeringen. Het dividend wordt dan zijn belangrijkste graadmeter.
- Als eigenaar van infrastructuur waakt hij over de continuïteit van een dienst die hij essentieel acht voor de samenleving en, bij uitbreiding, voor zijn sociaal contract.
- Als aandeelhouder met een maatschappelijke opdracht streeft hij doelstellingen na die de markt slechts onvolledig waardeert: soevereiniteit, lokale verankering en cohesie.
In de laatste twee gevallen is rendabiliteit een kwestie van goed bestuur. Ze geldt dan niet langer als criterium om een participatie in portefeuille te houden.
Dit kader toepassen op Belfius en Ethias
Het dividend is een noodzakelijk, maar ontoereikend onderdeel van de analyse. De waarde van een rendabel actief omvat al de verdisconteerde toekomstige inkomsten, gewogen volgens het risico en de toekomstige kapitalisatiebehoeften. Het dividend blijft een stroom, de waarde blijft een voorraad.
Ethias heeft sinds 2017 bijna €1 miljard aan dividenden uitgekeerd aan zijn aandeelhouders, terwijl de solvabiliteitsratio de doelstelling twee jaar voor de aangekondigde deadline al had bereikt. Verkopen betekent dan dat de “gouden eieren” die de kip morgen zou leggen vandaag al worden geïnd, gecorrigeerd voor de risico’s die aan haar eigen voortbestaan verbonden zijn.
De rendabiliteit van Ethias weerspiegelt ook zijn opdracht. De groep biedt overheden een aanbod schadeverzekeringen tegen zeer concurrerende voorwaarden. Het rendement op het eigen vermogen blijft lager dan dat van de grote Belgische verzekeraars. Dat verschil meet de kostprijs van de geleverde dienst, terwijl een louter financiële aandeelhouder er een tegenvallende prestatie in zou zien.
Dezelfde logica geldt voor de geleverde dienstverlening. Wat zijn de gevolgen voor de strategische soevereiniteit en de samenleving als een van de diensten van Belfius verdwijnt? Welke marktspeler zou die overnemen? Het antwoord hangt af van de strategie waarvoor de staat kiest, met andere woorden van een schriftelijk vastgelegd beleid.
Digitale soevereiniteit en niet-financiële waarde
Ethias huisvest KEYES, het voormalige NRB, dat samen met Cegeka een aanbod voor kritieke cloud ontwikkelt op basis van gegevens die in België worden opgeslagen. KEYES kan goede cijfers voorleggen: de operationele marge steeg van 4% in 2023 naar 8% in 2024, met een EBITDA van €71 miljoen op een omzet van €71 miljoen in 2025. Die goede financiële gezondheid maakt het bedrijf tot een aantrekkelijk actief op de markt voor IT-diensten. Maar de marktwaarde weerspiegelt zijn bijdrage aan de digitale soevereiniteit niet.
De kloof tussen het grote maatschappelijke nut en de financiële waardering vormt de kern van de verkoopkwestie. Publiek aandeelhouderschap is een van de middelen om die verankering te beschermen, naast de verplichting om gegevens in België te hosten, de certificering van infrastructuur en regelgevend toezicht. De keuze tussen die middelen is eerder een kwestie van beleid dan van het precieze aandelenbelang.
Die elementen verduidelijken waarom een verkoop alleen kan worden overwogen als er een solide industrieel project tegenover staat.
Belfius, publieke financiering en prudentiële beperkingen
Belfius financiert gemeenten, ziekenhuizen en ondernemingen binnen het Belgische economische weefsel. Zouden die financieringen na een verkoop blijven bestaan, zodra de rendementscriteria niet langer voortkomen uit een gesprek dat de staat met zichzelf voert, maar die van de privésector worden?
De stopzetting van de kredietlijn aan het Brussels Gewest op 1 januari 2026, nadat S&P de rating had verlaagd wegens het tekort en het uitblijven van een regering, gevolgd door de herziening ervan in juli op voorwaarde van een begrotingstraject, toont de werkelijke reikwijdte van publiek eigendom. De prudentiële beperkingen zijn doorslaggevend, ongeacht de kleur van de aandeelhouder. Het debat gaat daarom eerder over de instrumenten waarmee een publieke wil in de praktijk wordt gebracht dan over het aangehouden percentage.
Bestuur van Ethias en bundeling van belangen
Ethias is voor het federale belang eigendom van de FPIM, en daarnaast van het Waalse en het Vlaamse Gewest, elk voor 31,66%. Het resterende belang is in handen van EthiasCo. Beide gewesten hebben bevestigd dat ze hun participaties willen behouden. Een overdracht van het federale belang aan Belfius zou hen naast een bank plaatsen waarvan een vijfde van het kapitaal voor privé-investeerders is opengesteld. Die wijziging van het bestuur vraagt om een expliciete, gezamenlijk afgewogen beslissing.
De mogelijke toenaderingen voor Ethias reiken overigens verder dan Belfius en omvatten ook andere spelers uit de sector. Elke aandeelhouder redeneert vanuit zijn eigen budget, tijdshorizon en belang. Dat leidt tot een nevenschikking, terwijl waarde net om bundeling vraagt.
Internationale goede praktijken
Andere landen hebben die bundelende functie formeel vastgelegd. Frankrijk heeft in 2017 het beleid van zijn Agence des participations toegespitst op drie pijlers: strategische ondernemingen die bijdragen aan de nationale soevereiniteit, ondernemingen met openbare dienstverleningsopdrachten die onvoldoende door regelgeving worden beschermd, en ondernemingen waarvan het faillissement een systeemrisico zou creëren. Jaarlijks wordt daarover verslag uitgebracht aan het Parlement. Nederland nam in juli 2022 een Nota Deelnemingenbeleid aan, die bepaalt in welke gevallen publiek aandeelhouderschap het algemeen belang dient. Elke participatie wordt daarbij periodiek opnieuw beoordeeld en er verschijnt jaarlijks een beheersverslag.
Twee prijzen, twee bewijsregimes
KBC-topman Johan Thijs betwistte het idee van een toenadering tussen Belfius en Ethias met een verwijzing naar de mededingingsregels. MR-voorzitter Georges-Louis Bouchez verwees in zijn reactie naar artikel 107 van het Verdrag betreffende de werking van de Europese Unie. Dat maakt onder voorwaarden een strategische onderhandse verkoop mogelijk, waarbij de prijs door een onafhankelijke deskundige wordt gevalideerd. Het debat is dus niet louter technisch: een marktlogica, waarin de prijs doorslaggevend is, staat tegenover een soevereiniteitslogica, waarin de staat binnen een strikt Europees kader zijn partner kan kiezen en een industrieel traject kan uitstippelen. De keuze tussen beide methoden maakt deel uit van het aandeelhoudersbeleid van de staat en bepaalt welke waarde op de overheidsbalans wordt opgenomen.
Drie definities van waardecreatie
Binnen de instellingen die deze participaties beheren, bestaan vandaag drie definities van waardecreatie naast elkaar: verkopen tegen de beste prijs, een regelmatige inkomstenstroom innen of in België verankerde groepen uitbouwen met een rol die hun eigen dienstverlening overstijgt. Voor de staat is de waarde van een actief niet alleen de marktprijs of het dividend, maar ook de bijdrage aan de soevereiniteit, de continuïteit van essentiële diensten en het collectieve handelingsvermogen. Een aandeelhoudersbeleid kiezen, betekent bepalen welke definitie van waarde voorrang krijgt wanneer die doelstellingen met elkaar botsen.
Elke definitie valt te verdedigen en leidt tot een andere beslissing over dezelfde balans. De afweging wordt pas werkbaar als ze gepaard gaat met meetbare indicatoren: een aanvaard minimumrendement, een criterium dat een verkoop in gang zet en een vastgelegde beleggingshorizon. Zonder die indicatoren zal de staat per geval blijven beslissen, onder druk van de begrotingskalender of marktkansen en zonder duidelijk strategisch kompas.
Conclusie
De juiste beslissing is dan niet die welke de verkoopprijs of het dividend maximaliseert, maar die welke de totale publieke waarde – financieel, economisch, strategisch en maatschappelijk – maximaliseert binnen de tijdshorizon waarvoor de staat kiest.
De vraag is niet of, en evenmin op welke manier, Belfius en Ethias in overheidshanden moeten blijven. De vraag is waarom ze dat blijven, hoelang, onder welke voorwaarden en volgens welke definitie van publieke waarde.
Het antwoord vraagt minder om een transactie dan om een gepubliceerd en geëvalueerd beleid.
Want als de staat niet weet waarom hij participaties aanhoudt, hoe kan hij dan weten wanneer en tegen welke prijs hij ze moet verkopen?
