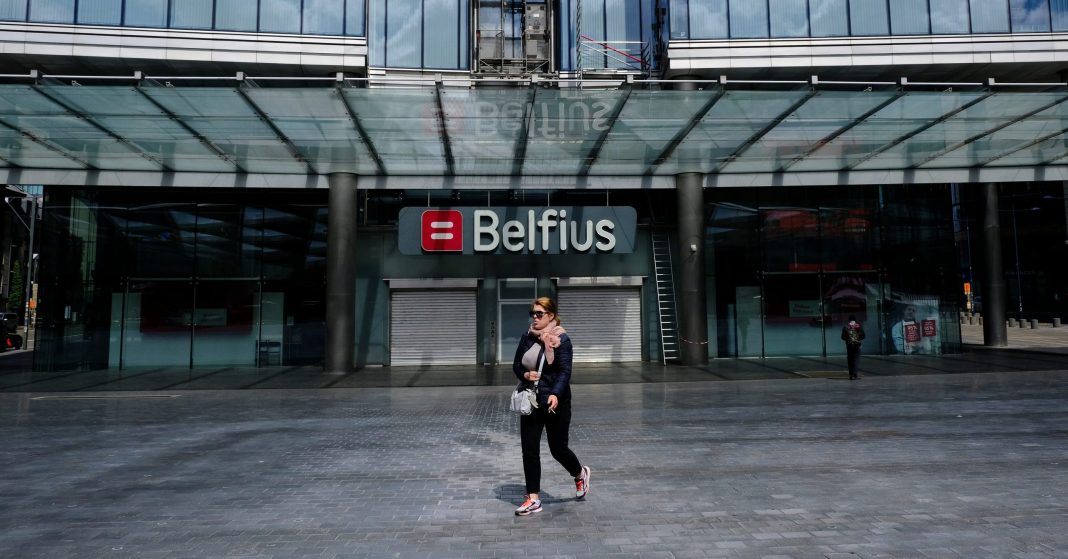
Het kernkabinet keurde op 11 september 2026 een shortlist van acht kandidaten goed voor de overname van 20% van Belfius. De transactie wordt geraamd op ongeveer 2 miljard euro. De procedure richt zich op institutionele beleggers, families en fondsen. Spelers uit de financiële sector, zowel banken als concurrerende verzekeraars, worden uitgesloten. Het aangekondigde doel is tweeledig: de federale schuld verlichten en Belfius de middelen geven om verder te groeien. De bindende biedingen worden begin oktober verwacht, waarna de transactie midden oktober zou worden afgerond.
Het kernkabinet heeft de FPIM ook gevraagd de haalbaarheid te onderzoeken van een overdracht van haar belang van 31,66% in Ethias aan Belfius, in het kader van een mogelijke aandelenruil. Die piste zou het eigen vermogen en de strategische slagkracht van Belfius kunnen versterken en bijdragen aan de vorming van een Belgische bank-verzekeringsgroep. De financiële voorwaarden, de waardering en de economische voordelen moeten evenwel nog worden bepaald.
De regering heeft, bij monde van vicepremier Jan Jambon, de verkoop van Belfius losgekoppeld van het Ethias-dossier. Bij een aandelenruil zou de FPIM haar Ethias-aandelen aan Belfius overdragen en in ruil aandelen van de bank ontvangen. Het overheidsgeld zou dus geïnvesteerd blijven, maar de blootstelling van de staat zou verschuiven van het ene actief naar het andere. Omdat de sectorale en prudentiële dynamiek verschilt, kunnen ook de inkomsten voor de staat uiteenlopen.
Achter die technische vragen schuilt een fundamentelere kwestie: welk aandeelhoudersbeleid wil de staat voeren? Het gaat daarbij minder om het precieze percentage dat wordt verkocht of aangehouden dan om het principe van publiek aandeelhouderschap. Belfius werd in 2011 genationaliseerd, terwijl Ethias sinds 2008 uitsluitend in handen is van publieke aandeelhouders.
Daaruit volgt een tweede vraag: hoe meet de staat de waarde van zijn activa? Voor een overheid valt waarde niet noodzakelijk samen met de marktprijs of het dividend. Ook de bijdrage aan de soevereiniteit, de continuïteit van essentiële diensten en het vermogen om beleidsdoelstellingen te realiseren, kunnen een rol spelen. Een aandeelhoudersbeleid uitstippelen, betekent daarom bepalen welke definitie van waarde voorrang krijgt wanneer die doelstellingen met elkaar botsen.
Drie manieren waarop de staat investeert
Wanneer de staat investeert, kan hij drie verschillende rollen aannemen.
Als financiële investeerder neemt hij beslissingen op basis van het rendement op het geïnvesteerde kapitaal en de regelmaat van de uitkeringen. Het dividend vormt dan een belangrijke graadmeter.
Als eigenaar van infrastructuur waakt hij over de continuïteit van een dienst die hij essentieel acht voor de samenleving en, bij uitbreiding, voor het sociaal contract.
Als aandeelhouder met een maatschappelijke opdracht streeft hij doelstellingen na die de markt slechts gedeeltelijk waardeert, zoals soevereiniteit, lokale verankering en sociale cohesie.
In die laatste twee gevallen blijft rendabiliteit een vereiste van goed bestuur, maar is ze niet noodzakelijk het doorslaggevende criterium om een participatie al dan niet in portefeuille te houden.
Dit kader toepassen op Belfius en Ethias
Het dividend is een noodzakelijk, maar ontoereikend onderdeel van de analyse. De waarde van een rendabel actief omvat immers al de verdisconteerde toekomstige inkomsten, rekening houdend met het risico en de toekomstige kapitaalbehoeften. Het dividend is een inkomstenstroom, terwijl de waarde van de participatie een vermogensbestanddeel blijft.
Ethias heeft sinds 2017 bijna 1 miljard euro aan dividenden uitgekeerd aan zijn aandeelhouders, terwijl de solvabiliteitsratio de vooropgestelde doelstelling twee jaar voor de aangekondigde deadline al had bereikt. Een verkoop betekent in dat geval dat toekomstige inkomsten vandaag worden verzilverd, gecorrigeerd voor de risico’s en toekomstige kapitaalbehoeften van de onderneming.
De rendabiliteit van Ethias weerspiegelt bovendien deels zijn opdracht. De groep biedt overheden schadeverzekeringen aan tegen zeer concurrerende voorwaarden. Het rendement op het eigen vermogen blijft lager dan dat van de grote Belgische verzekeraars. Dat verschil kan vanuit een publieke aandeelhouderslogica worden beschouwd als een deel van de kostprijs van de geleverde dienstverlening, terwijl een louter financiële aandeelhouder hetzelfde verschil als een lagere financiële prestatie kan beoordelen.
Dezelfde redenering geldt voor de dienstverlening van Belfius. Wat zijn de gevolgen voor de strategische autonomie en de samenleving als een bepaalde dienstverlening van Belfius verdwijnt? En welke marktspeler zou die rol vervolgens overnemen? Het antwoord hangt af van de strategie waarvoor de staat kiest en dus van een vooraf vastgelegd aandeelhoudersbeleid.
Digitale soevereiniteit en niet-financiële waarde
Ethias huisvest KEYES, het voormalige NRB, dat samen met Cegeka een aanbod voor kritieke cloudinfrastructuur ontwikkelt op basis van gegevens die in België worden opgeslagen. KEYES kan sterke financiële cijfers voorleggen: de operationele marge steeg van 4% in 2023 naar 8% in 2024. Die financiële gezondheid maakt het bedrijf tot een aantrekkelijk actief op de markt voor IT-diensten. De marktwaarde weerspiegelt echter niet noodzakelijk zijn mogelijke bijdrage aan de digitale soevereiniteit.
De kloof tussen maatschappelijk nut en financiële waardering raakt daarmee aan de kern van het verkoopdebat. Publiek aandeelhouderschap is één manier om die lokale verankering te beschermen. Andere instrumenten zijn verplichtingen rond gegevensopslag in België, certificering van infrastructuur en regelgevend toezicht. De keuze tussen die instrumenten is in de eerste plaats een beleidskwestie en niet alleen een kwestie van het precieze aandelenbelang.
Die elementen maken duidelijk waarom een eventuele verkoop niet los kan worden gezien van het industriële project dat ertegenover staat.
Belfius, publieke financiering en prudentiële beperkingen
Belfius financiert gemeenten, ziekenhuizen en ondernemingen binnen het Belgische economische weefsel. De vraag is in welke mate die financiering na een gedeeltelijke privatisering op dezelfde manier zou worden voortgezet wanneer rendementscriteria niet langer uitsluitend binnen een publieke aandeelhoudersstructuur worden afgewogen.
De stopzetting van de kredietlijn aan het Brussels Gewest op 1 januari 2026, nadat S&P de rating had verlaagd wegens het begrotingstekort en het uitblijven van een regering, gevolgd door de herziening ervan in juli op voorwaarde van een begrotingstraject, illustreert tegelijk de grenzen van publiek eigendom. Prudentiële beperkingen blijven doorslaggevend, ongeacht wie de aandeelhouder is. Het debat gaat daarom niet alleen over het percentage dat de overheid aanhoudt, maar ook over de instrumenten waarmee publieke doelstellingen in de praktijk kunnen worden gerealiseerd.
Bestuur van Ethias en bundeling van belangen
Het federale belang in Ethias is in handen van de FPIM. Daarnaast bezitten het Waalse en het Vlaamse Gewest elk 31,66%. Het resterende belang is in handen van EthiasCo. Beide gewesten hebben bevestigd dat ze hun participaties willen behouden. Een overdracht van het federale belang aan Belfius zou hen naast een bank plaatsen waarvan een vijfde van het kapitaal voor private investeerders wordt opengesteld. Die wijziging in het aandeelhouderschap vraagt om een expliciete en gezamenlijk afgewogen beslissing.
De mogelijke toenaderingen voor Ethias reiken overigens verder dan Belfius en omvatten ook andere spelers uit de sector. Elke aandeelhouder redeneert vanuit zijn eigen budgettaire situatie, tijdshorizon en belangen. Daardoor dreigen afzonderlijke afwegingen naast elkaar te ontstaan, terwijl waardecreatie net een gezamenlijke strategie kan vereisen.
Internationale goede praktijken
Andere landen hebben die strategische functie formeel vastgelegd. Frankrijk spitste in 2017 het beleid van zijn Agence des participations de l’État toe op drie pijlers: strategische ondernemingen die bijdragen aan de nationale soevereiniteit, ondernemingen met openbare dienstverleningsopdrachten die onvoldoende door regelgeving worden beschermd en ondernemingen waarvan het faillissement een systeemrisico zou vormen. Daarover wordt jaarlijks verslag uitgebracht aan het Parlement.
Nederland nam in juli 2022 de Nota Deelnemingenbeleid aan, waarin wordt bepaald in welke gevallen publiek aandeelhouderschap het algemeen belang dient. Participaties worden periodiek opnieuw beoordeeld en de overheid brengt jaarlijks verslag uit over het beheer ervan.
Twee prijzen, twee benaderingen
KBC-topman Johan Thijs betwistte het idee van een toenadering tussen Belfius en Ethias met een verwijzing naar de mededingingsregels. MR-voorzitter Georges-Louis Bouchez verwees in zijn reactie naar artikel 107 van het Verdrag betreffende de werking van de Europese Unie. Volgens die redenering kan onder bepaalde voorwaarden ruimte bestaan voor een strategische onderhandse transactie, waarbij de marktconformiteit van de prijs moet worden aangetoond.
Het debat is daarmee niet louter technisch. Een marktlogica, waarin prijs en rendement centraal staan, staat naast een strategische logica, waarin de staat binnen het Europese kader ook rekening houdt met de keuze van een partner en het industriële traject op langere termijn. Welke benadering wordt gevolgd, maakt deel uit van het aandeelhoudersbeleid van de staat en beïnvloedt welke vormen van waarde in de beslissing worden meegenomen.
Drie definities van waardecreatie
Binnen de instellingen die deze participaties beheren, kunnen drie vormen van waardecreatie worden onderscheiden: verkopen tegen een zo gunstig mogelijke prijs, een regelmatige inkomstenstroom behouden of in België verankerde groepen uitbouwen met een rol die verder reikt dan hun eigen dienstverlening.
Elke benadering kan tot een andere beslissing over dezelfde participatie leiden. De afweging wordt pas echt bruikbaar wanneer ze wordt gekoppeld aan meetbare indicatoren: een aanvaard minimumrendement, duidelijke criteria die een verkoop kunnen activeren en een vooraf bepaalde beleggingshorizon. Zonder dergelijke indicatoren dreigt de staat per dossier te blijven beslissen, onder invloed van de begrotingskalender of marktopportuniteiten en zonder duidelijk strategisch kompas.
Conclusie
De centrale vraag is daarom niet alleen welke optie de hoogste verkoopprijs of het grootste dividend oplevert, maar hoe de staat financiële, economische, strategische en maatschappelijke waarde tegen elkaar afweegt binnen de tijdshorizon waarvoor hij kiest.
De vraag is evenmin uitsluitend of Belfius en Ethias in overheidshanden moeten blijven. Ze is vooral waarom de staat participaties aanhoudt, hoelang hij dat wil doen, onder welke voorwaarden en volgens welke definitie van publieke waarde.
Dat antwoord vraagt minder om één afzonderlijke transactie dan om een gepubliceerd, meetbaar en regelmatig geëvalueerd aandeelhoudersbeleid.
Want als de staat niet vooraf bepaalt waarom hij participaties aanhoudt, op basis waarvan kan hij dan bepalen wanneer en tegen welke voorwaarden hij ze verkoopt?
